رای هیات عمومی دیوان عدالت اداری درباره حدود مسئولیت تضامنی مدیران شرکتها در قبال بدهی مالیاتی

وکلاپرس- هیأت عمومی دیوان عدالت اداری در دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۲۰۶۰۷۷۸، اطلاق بندهای ۱، ۲ و ۴ بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۷ دی ۱۴۰۳ رئیسکل سازمان امور مالیاتی کشور درباره مسئولیت مدیران شرکتها در پرداخت بدهیهای مالیاتی را در حد مغایرت با نظر فقهای شورای نگهبان و آرای پیشین هیأت عمومی دیوان، از تاریخ صدور ابطال کرد.
به گزارش وکلاپرس، بخشنامه مورد شکایت با موضوع ترتیبات اقدامات اجرایی برای اشخاص حقوقی، نحوه پیگیری وصول بدهیهای مالیاتی قطعی از اشخاص حقوقی و مدیران فعلی و همچنین مدیرانی را که بدهی مالیاتی در دوران مدیریت آنها قطعی شده بود، تعیین کرده است. شاکیان معتقد بودند مفاد بخشنامه در تعیین مسئولیت مدیران، از جمله مدیران فاقد حق امضا، با نظر فقهای شورای نگهبان و رویه پیشین هیأت عمومی دیوان عدالت اداری مغایرت دارد.
هیأت عمومی دیوان عدالت اداری با استناد به نظر فقهای شورای نگهبان درباره تفکیک مدیران اشخاص حقوقی از حیث مسئولیت تضامنی پرداخت مالیات و آرای پیشین خود، از جمله دادنامه مورخ ۱۵ آبان ۱۴۰۳ و رأی صادرشده در ۱۴ بهمن ۱۴۰۴، اطلاق بندهای ۱، ۲ و ۴ بخشنامه مورد شکایت را در حد مغایرت با مبانی مذکور ابطال کرد.
بیشتر بخوانید:
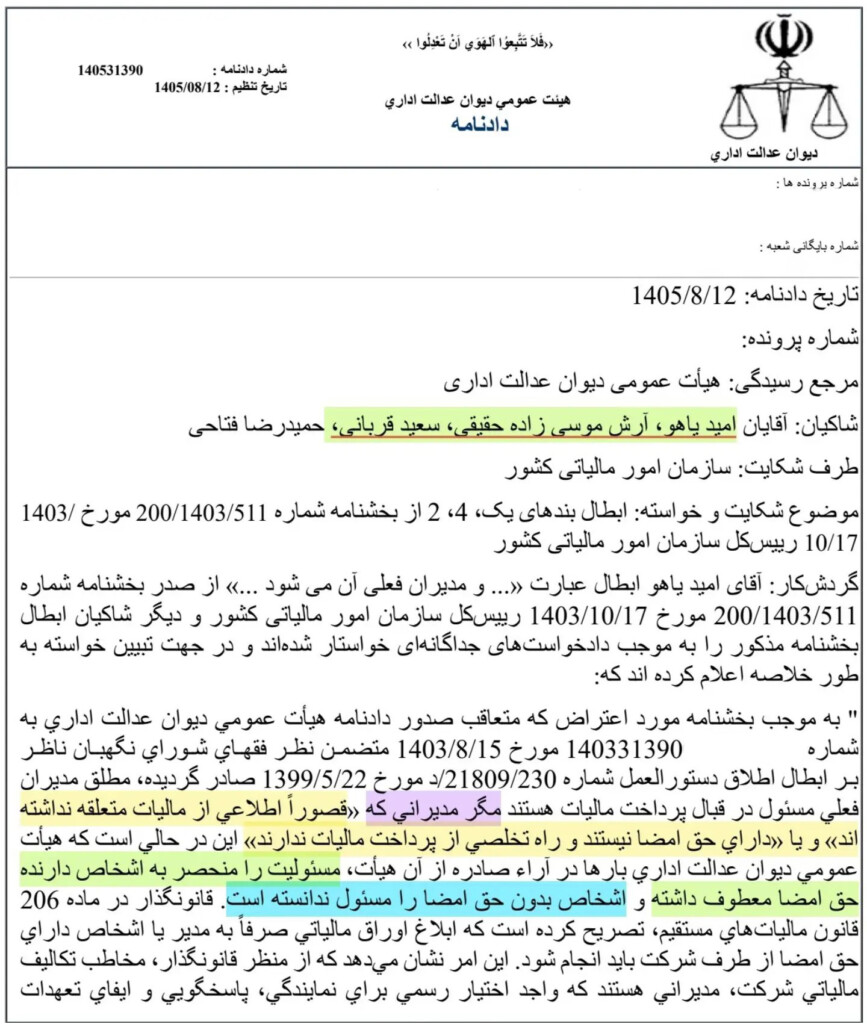
متن دادنامه به شرح زیر است:
هیئت عمومی دیوان عدالت اداری
دادنامه
شماره دادنامه: ۱۴۰۵۳۱۳۹۰۰۰۲۰۶۰۷۷۸
شماره پروندهها: …
شماره بایگانی شعبه: …
تاریخ دادنامه: ۱۴۰۵/۰۸/۱۲
شماره پرونده: …
مرجع رسیدگی: هیأت عمومی دیوان عدالت اداری
شاکیان: آقایان امید یاهو، آرش موسیزاده حقیقی، سعید قربانی، حمیدرضا فتاحی
طرف شکایت: سازمان امور مالیاتی کشور
موضوع شکایت و خواسته: ابطال بندهای یک، ۴، ۲ از بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ رئیسکل سازمان امور مالیاتی کشور
گردشکار: آقای امید یاهو ابطال عبارت «… و مدیران فعلی آن میشود …» از صدر بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ رئیسکل سازمان امور مالیاتی کشور و دیگر شاکیان ابطال بخشنامه مذکور را به موجب دادخواستهای جداگانهای خواستار شدهاند و در جهت تبیین خواسته به طور خلاصه اعلام کردهاند که:
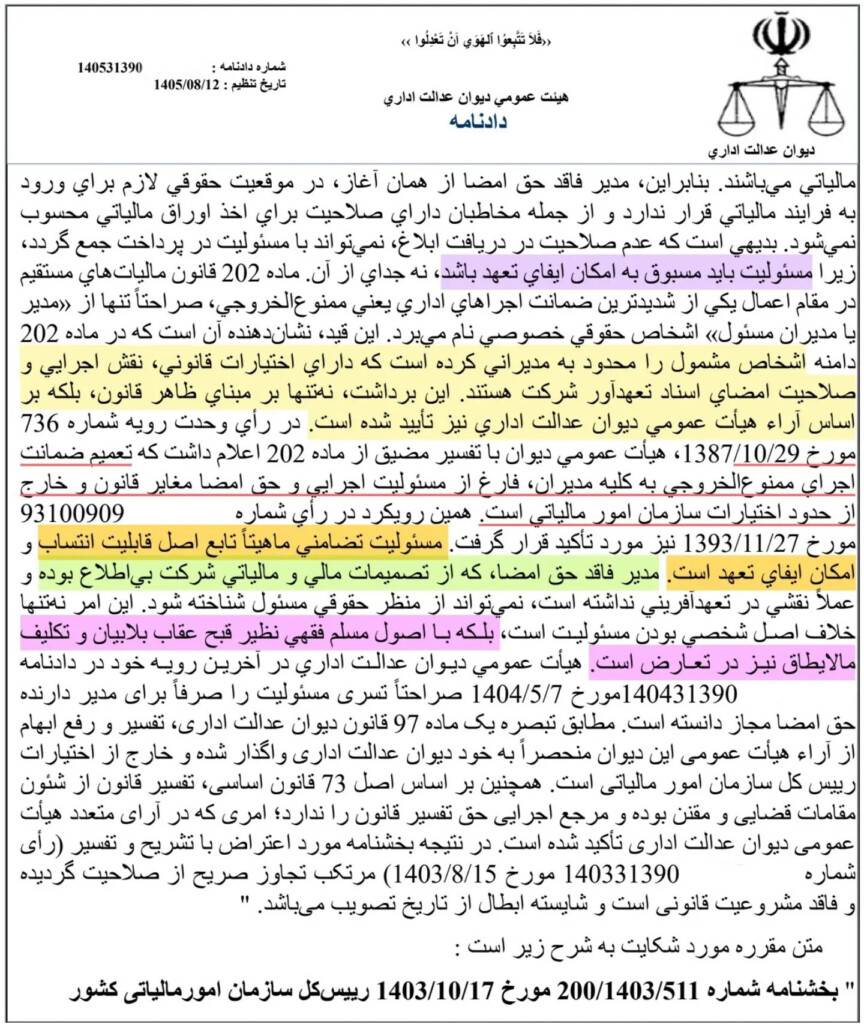
به موجب بخشنامه مورد اعتراض که متعاقب صدور دادنامه هیأت عمومی دیوان عدالت اداری به شماره …۱۴۰۳۳۱۳۹۰ مورخ ۱۴۰۳/۸/۱۵ متضمن نظر فقهای شورای نگهبان ناظر بر ابطال اطلاق دستورالعمل شماره ۲۱۸۰۹/۲۳۰/د مورخ ۱۳۹۹/۵/۲۲ صادر گردیده، مطلق مدیران فعلی مسئول در قبال پرداخت مالیات هستند مگر مدیرانی که «قصوراً اطلاعی از مالیات متعلقه نداشتهاند» و یا «دارای حق امضا نیستند و راه تخلصی از پرداخت مالیات ندارند» این در حالی است که هیأت عمومی دیوان عدالت اداری بارها در آراء صادره از آن هیأت، مسئولیت را منحصر به اشخاص دارنده حق امضا معطوف داشته و اشخاص بدون حق امضا را مسئول ندانسته است. قانونگذار در ماده ۲۰۶ قانون مالیاتهای مستقیم، تصریح کرده است که ابلاغ اوراق مالیاتی صرفاً به مدیر یا اشخاص دارای حق امضا از طرف شرکت باید انجام شود. این امر نشان میدهد که از منظر قانونگذار، مخاطب تکالیف مالیاتی شرکت، مدیرانی هستند که واجد اختیار رسمی برای نمایندگی، پاسخگویی و ایفای تعهدات مالیاتی میباشند. بنابراین، مدیر فاقد حق امضا از همان آغاز، در موقعیت حقوقی لازم برای ورود به فرایند مالیاتی قرار ندارد و از جمله مخاطبان دارای صلاحیت برای اخذ اوراق مالیاتی محسوب نمی شود. بدیهی است که عدم صلاحیت در دریافت ابلاغ نمیتواند با مسئولیت در پرداخت جمع گردد، زیرا مسئولیت باید مسبوق به امکان ایفای تعهد باشد، نه جدای از آن. ماده ۲۰۲ قانون مالیاتهای مستقیم در مقام اعمال یکی از شدیدترین ضمانت اجراهای اداری یعنی ممنوعالخروجی، صراحتاً تنها از «مدیر یا مدیران مسئول» اشخاص حقوقی خصوصی نام میبرد. این قید، نشان دهنده آن است که در ماده ۲۰۲ دامنه اشخاص مشمول را محدود به مدیرانی کرده است که دارای اختیارات قانونی، نقش اجرایی و صلاحیت امضای اسناد تعهدآور شرکت هستند. این برداشت نه تنها بر مبنای ظاهر قانون، بلکه بر اساس آراء هیأت عمومی دیوان عدالت اداری نیز تأیید شده است.
در رأی وحدت رویه شماره ۷۳۶ مورخ ۱۳۸۷/۱۰/۲۹، هیأت عمومی دیوان با تفسیر مضیق از ماده ۲۰۲ اعلام داشت که تعمیم ضمانت اجرای ممنوعالخروجی به کلیه مدیران، فارغ از مسئولیت اجرایی و حق امضا مغایر قانون و خارج از حدود اختیارات سازمان امور مالیاتی است. همین رویکرد در رأی شماره …۹۳۱۰۰۹۰۹ مورخ ۱۳۹۳/۱۱/۲۷ نیز مورد تأکید قرار گرفت. مسئولیت تضامنی ماهیتاً تابع اصل قابلیت انتساب و امکان ایفای تعهد است. مدیر فاقد حق امضا که از تصمیمات مالی و مالیاتی شرکت بیاطلاع بوده و عملاً نقشی در تعهدآفرینی نداشته است، نمیتواند از منظر حقوقی مسئول شناخته شود. این امر نه تنها خلاف اصل شخصی بودن مسئولیت است، بلکه با اصول مسلم فقهی نظیر قبح عقاب بلابیان و تکلیف مالایطاق نیز در تعارض است. هیأت عمومی دیوان عدالت اداری در آخرین رویه خود در دادنامه …۱۴۰۴۳۱۳۹۰ مورخ ۱۴۰۴/۵/۷ صراحتاً تسری مسئولیت را صرفاً برای مدیر دارنده حق امضا مجاز دانسته است. مطابق تبصره یک ماده ۹۷ قانون دیوان عدالت اداری، تفسیر و رفع ابهام از آراء هیأت عمومی این دیوان منحصراً به خود دیوان عدالت اداری واگذار شده و خارج از اختیارات رئیسکل سازمان امور مالیاتی است. همچنین بر اساس اصل ۷۳ قانون اساسی، تفسیر قانون از شئون مقامات قضایی و مقنن بوده و مرجع اجرایی حق تفسیر قانون را ندارد؛ امری که در آرای متعدد هیأت عمومی دیوان عدالت اداری تأکید شده است. در نتیجه بخشنامه مورد اعتراض با تشریح و تفسیر (رأی شماره …۱۴۰۳۳۱۳۹۰ مورخ ۱۴۰۳/۸/۱۵) مرتکب تجاوز صریح از صلاحیت گردیده و فاقد مشروعیت قانونی است و شایسته ابطال از تاریخ تصویب میباشد.”
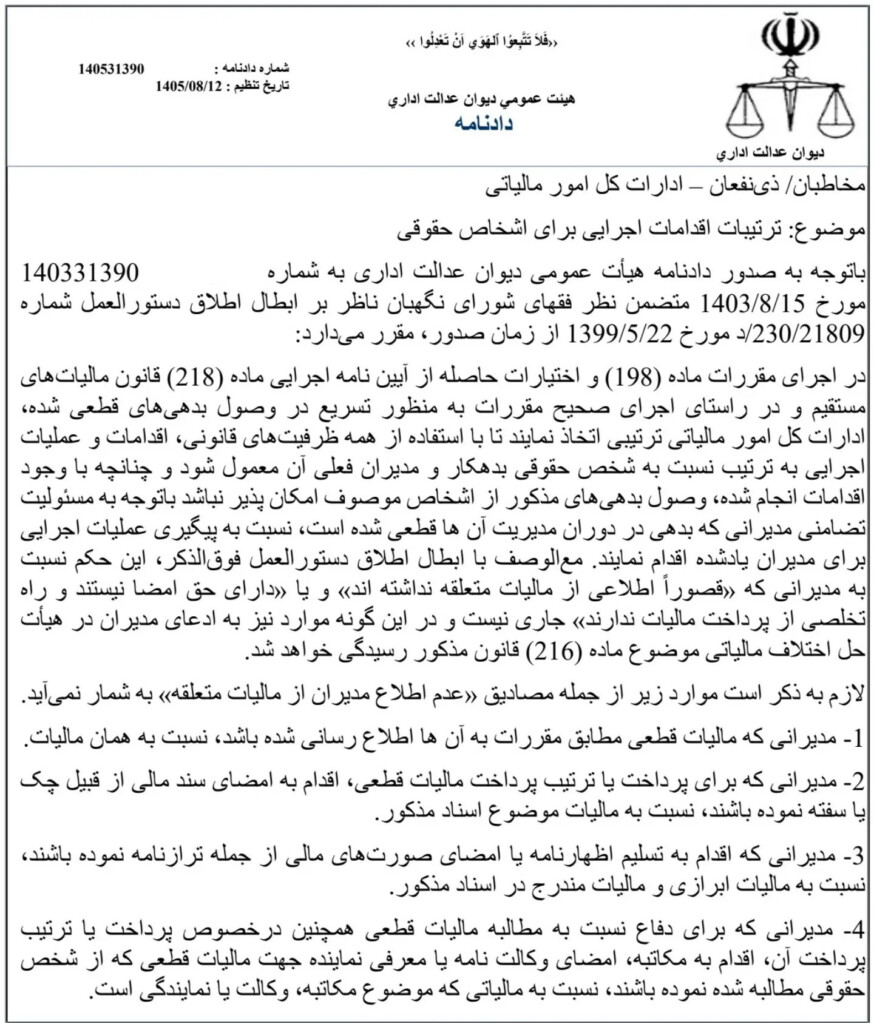
متن مقرره مورد شکایت به شرح زیر است:
“بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ رئیسکل سازمان امور مالیاتی کشور
مخاطبان/ ذینفعان – ادارات کل امور مالیاتی
موضوع: ترتیبات اقدامات اجرایی برای اشخاص حقوقی
با توجه به صدور دادنامه هیأت عمومی دیوان عدالت اداری به شماره …۱۴۰۳۳۱۳۹۰ مورخ ۱۴۰۳/۸/۱۵ متضمن نظر فقهای شورای نگهبان ناظر بر ابطال اطلاق دستورالعمل شماره ۲۳۰/۲۱۸۰۹/د مورخ ۱۳۹۹/۵/۲۲ از زمان صدور، مقرر میدارد:
در اجرای مقررات ماده (۱۹۸) و اختیارات حاصله از آییننامه اجرایی ماده (۲۱۸) قانون مالیاتهای مستقیم و در راستای اجرای صحیح مقررات به منظور تسریع در وصول بدهیهای قطعی شده، ادارات کل امور مالیاتی ترتیبی اتخاذ نمایند تا با استفاده از همه ظرفیتهای قانونی، اقدامات و عملیات اجرایی به ترتیب نسبت به شخص حقوقی بدهکار و مدیران فعلی آن معمول شود و چنانچه با وجود اقدامات انجام شده، وصول بدهیهای مذکور از اشخاص موصوف امکانپذیر نباشد با توجه به مسئولیت تضامنی مدیرانی که بدهی در دوران مدیریت آنها قطعی شده است، نسبت به پیگیری عملیات اجرایی برای مدیران یادشده اقدام نمایند. معالوصف با ابطال اطلاق دستورالعمل فوقالذکر، این حکم نسبت به مدیرانی که «قصوراً اطلاعی از مالیات متعلقه نداشتهاند» و یا «دارای حق امضا نیستند و راه تخلصی از پرداخت مالیات ندارند» جاری نیست و در این گونه موارد نیز به ادعای مدیران در هیأت حل اختلاف مالیاتی موضوع ماده (۲۱۶) قانون مذکور رسیدگی خواهد شد.
لازم به ذکر است موارد زیر از جمله مصادیق «عدم اطلاع مدیران از مالیات متعلقه» به شمار نمیآید.
۱- مدیرانی که مالیات قطعی مطابق مقررات به آنها اطلاعرسانی شده باشد، نسبت به همان مالیات.
۲- مدیرانی که برای پرداخت یا ترتیب پرداخت مالیات قطعی، اقدام به امضای سند مالی از قبیل چک یا سفته نموده باشند، نسبت به مالیات موضوع اسناد مذکور.
۳- مدیرانی که اقدام به تسلیم اظهارنامه یا امضای صورتهای مالی از جمله ترازنامه نموده باشند، نسبت به مالیات ابرازی و مالیات مندرج در اسناد مذکور.
۴- مدیرانی که برای دفاع نسبت به مطالبه مالیات قطعی همچنین در خصوص پرداخت یا ترتیب پرداخت آن، اقدام به مکاتبه، امضای وکالتنامه یا معرفی نماینده جهت مالیات قطعی که از شخص حقوقی مطالبه شده نموده باشند، نسبت به مالیاتی که موضوع مکاتبه، وکالت یا نمایندگی است.
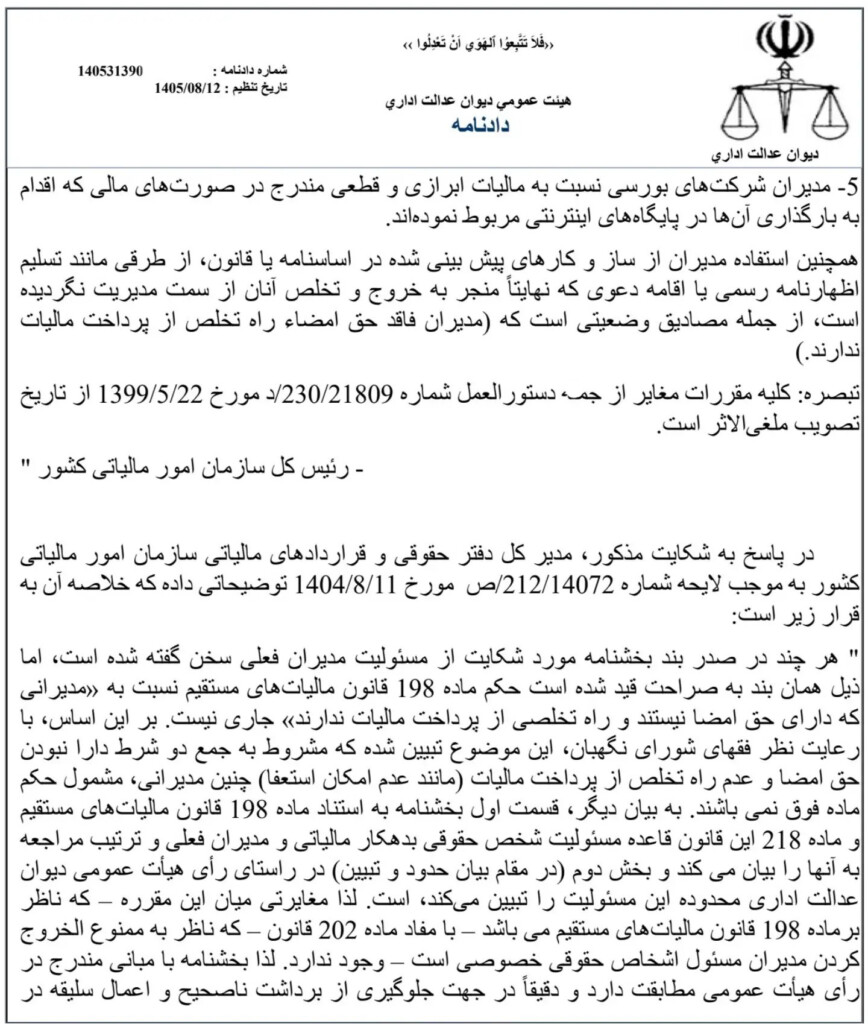
۵- مدیران شرکتهای بورسی نسبت به مالیات ابرازی و قطعی مندرج در صورتهای مالی که اقدام به بارگذاری آنها در پایگاههای اینترنتی مربوط نمودهاند.
همچنین استفاده مدیران از ساز و کارهای پیشبینیشده در اساسنامه یا قانون، از طرقی مانند تسلیم اظهارنامه رسمی یا اقامه دعوی که نهایتاً منجر به خروج و تخلص آنان از سمت مدیریت نگردیده است، از جمله مصادیق وضعیتی است که (مدیران فاقد حق امضاء راه تخلص از پرداخت مالیات ندارند.)
تبصره: کلیه مقررات مغایر از جمله دستورالعمل شماره ۲۳۰/۲۱۸۰۹/د مورخ ۱۳۹۹/۵/۲۲ از تاریخ تصویب ملغیالاثر است.
– رئیسکل سازمان امور مالیاتی کشور”
در پاسخ به شکایت مذکور، مدیرکل دفتر حقوقی و قراردادهای مالیاتی سازمان امور مالیاتی کشور به موجب لایحه شماره ۲۱۲/۱۴۰۷۲/ص مورخ ۱۴۰۴/۸/۱۱ توضیحاتی داده که خلاصه آن به قرار زیر است:
“هر چند در صدر بند بخشنامه مورد شکایت از مسئولیت مدیران فعلی سخنگفته شده است، اما ذیل همان بند به صراحت قید شده است حکم ماده ۱۹۸ قانون مالیاتهای مستقیم نسبت به «مدیرانی که دارای حق امضا نیستند و راه تخلصی از پرداخت مالیات ندارند» جاری نیست. بر این اساس، با رعایت نظر فقهای شورای نگهبان، این موضوع تبیین شده که مشروط به جمع دو شرط دارا نبودن حق امضا و عدم راه تخلص از پرداخت مالیات (مانند عدم امکان استعفا) چنین مدیرانی، مشمول حکم ماده فوق نمیباشند. به بیان دیگر، قسمت اول بخشنامه به استناد ماده ۱۹۸ قانون مالیاتهای مستقیم و ماده ۲۱۸ این قانون قاعده مسئولیت شخص حقوقی بدهکار مالیاتی و مدیران فعلی و ترتیب مراجعه به آنها را بیان میکند و بخش دوم در مقام بیان حدود و تبیین در راستای رأی هیأت عمومی دیوان عدالت اداری محدوده این مسئولیت را تبیین میکند، است. لذا مغایرتی میان این مقرره – که ناظر بر ماده ۱۹۸ قانون مالیاتهای مستقیم میباشد – با مفاد ماده ۲۰۲ قانون – که ناظر به ممنوعالخروج کردن مدیران مسئول اشخاص حقوقی خصوصی است – وجود ندارد. لذا بخشنامه با مبانی مندرج در رأی هیأت عمومی مطابقت دارد و دقیقاً در جهت جلوگیری از برداشت ناصحیح و اعمال سلیقه در واحدهای اجرایی صادر گردیده است. با این وصف، نظر به معروضات و مستندات ارائه شده، رد شکایت شاکیان مورد استدعا است.”
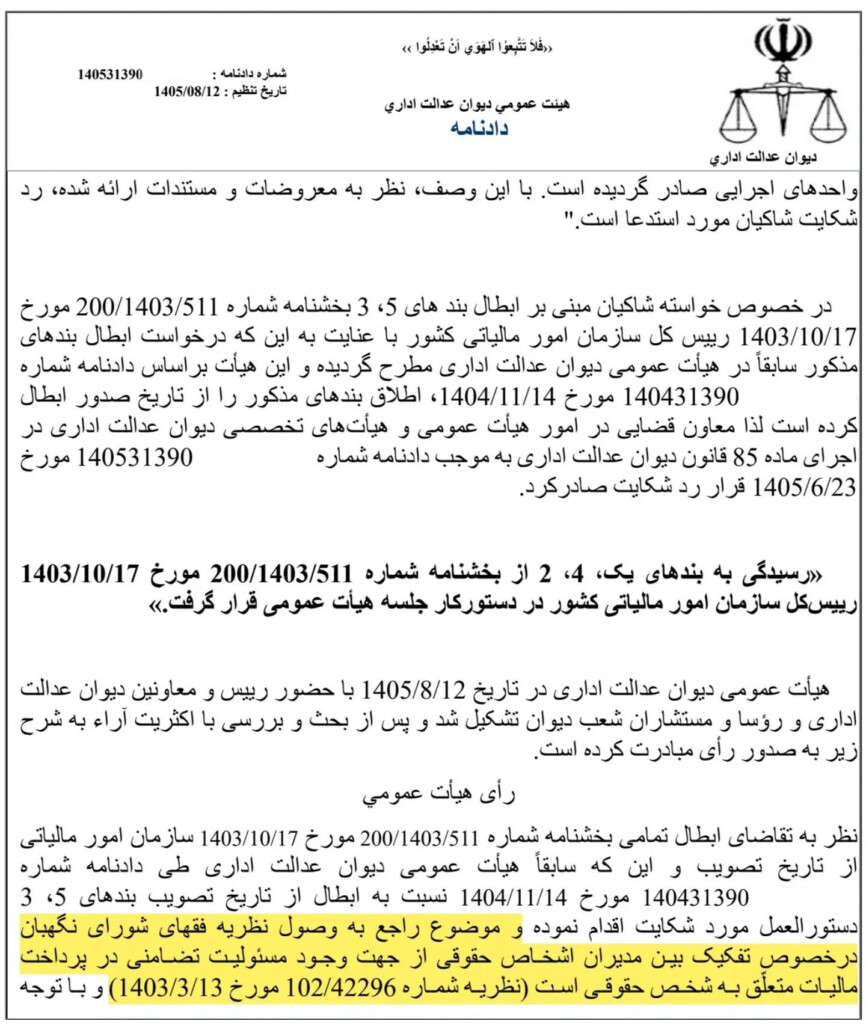
در خصوص خواسته شاکیان مبنی بر ابطال بندهای ۵، ۳ بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ رئیسکل سازمان امور مالیاتی کشور با عنایت به این که درخواست ابطال بندهای مذکور سابقاً در هیأت عمومی دیوان عدالت اداری مطرح گردیده و این هیأت براساس دادنامه شماره …۱۴۰۴۳۱۳۹۰ مورخ ۱۴۰۴/۱۱/۱۴، اطلاق بندهای مذکور را از تاریخ صدور ابطال کرده است لذا معاون قضایی در امور هیأت عمومی و هیأتهای تخصصی دیوان عدالت اداری در اجرای ماده ۸۵ قانون دیوان عدالت اداری به موجب دادنامه شماره …۱۴۰۵۳۱۳۹۰ مورخ ۱۴۰۵/۶/۲۳ قرار رد شکایت صادر کرد.
«رسیدگی به بندهای یک، ۴، ۲ از بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ رئیسکل سازمان امور مالیاتی کشور در دستور کار جلسه هیأت عمومی قرار گرفت.»
هیأت عمومی دیوان عدالت اداری در تاریخ ۱۴۰۵/۸/۱۲ با حضور رییس و معاونین دیوان عدالت اداری و رؤسا و مستشاران شعب دیوان تشکیل شد و پس از بحث و بررسی با اکثریت آراء به شرح زیر به صدور رأی مبادرت کرده است.
رأى هیأت عمومی
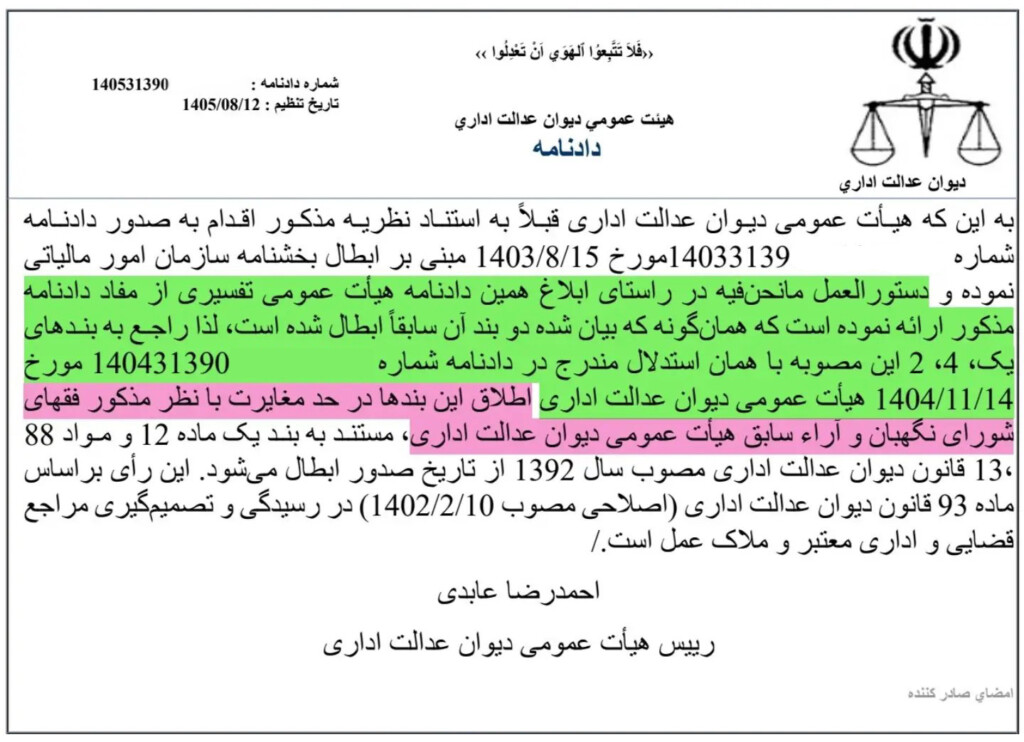
نظر به تقاضای ابطال تمامی بخشنامه شماره ۲۰۰/۱۴۰۳/۵۱۱ مورخ ۱۴۰۳/۱۰/۱۷ سازمان امور مالیاتی از تاریخ تصویب و این که سابقاً هیأت عمومی دیوان عدالت اداری طی دادنامه شماره …۱۴۰۴۳۱۳۹۰ مورخ ۱۴۰۴/۱۱/۱۴ نسبت به ابطال از تاریخ تصویب بندهای ۵، ۳ دستورالعمل مورد شکایت اقدام نموده و موضوع راجع به وصول نظریه فقهای شورای نگهبان در خصوص تفکیک بین مدیران اشخاص حقوقی از جهت وجود مسئولیت تضامنی در پرداخت مالیات متعلق به شخص حقوقی است (نظریه شماره ۱۰۲/۴۲۲۹۶ مورخ ۱۴۰۳/۳/۱۳) و با توجه به این که هیأت عمومی دیوان عدالت اداری قبلاً به استناد نظریه مذکور اقدام به صدور دادنامه شماره …۱۴۰۳۳۱۳۹ مورخ ۱۴۰۳/۸/۱۵ مبنی بر ابطال بخشنامه سازمان امور مالیاتی نموده و دستورالعمل مانحنفیه در راستای ابلاغ همین دادنامه هیأت عمومی تفسیری از مفاد دادنامه مذکور ارائه نموده است که همانگونه که بیان شده دو بند آن سابقاً ابطال شده است، لذا راجع به بندهای یک، ۴، ۲ این مصوبه با همان استدلال مندرج در دادنامه شماره …۱۴۰۴۳۱۳۹۰ مورخ ۱۴۰۴/۱۱/۱۴ هیأت عمومی دیوان عدالت اداری اطلاق این بندها در حد مغایرت با نظر مذکور فقهای شورای نگهبان و آراء سابق هیأت عمومی دیوان عدالت اداری، مستند به بند یک ماده ۱۲ و مواد ۸۸، ۱۳ قانون دیوان عدالت اداری مصوب سال ۱۳۹۲ از تاریخ صدور ابطال میشود. این رأی براساس ماده ۹۳ قانون دیوان عدالت اداری اصلاحی مصوب ۱۴۰۲/۲/۱۰) در رسیدگی و تصمیمگیری مراجع قضایی و اداری معتبر و ملاک عمل است.
احمدرضا عابدی
رییس هیأت عمومی دیوان عدالت اداری