عملکرد متفاوت ۷ هوش مصنوعی حقوقی «عدل ایران» در پاسخ به یک پرونده حقوقی

وکلاپرس- پاسخ های ۷ هوش مصنوعی «عدل ایران» به یک پرونده حقوقی در مورد مسئولیت شرکت بیمه در صورت فوت راننده مقصر حادثه بسیار با یکدیگر متفاوت است.
به گزارش وکلاپرس، قوه قضاییه ۷ هوش مصنوعی را در سامانه عدل ایران قرار داده است که معمولا بعد از طرح یک پرسش حقوقی استفاده از خدمات آن ها نیازمند تهیه اشتراک است. ثبت لایحه، اظهار نامه و خدمات استعلامی را به عنوان امکانات هوش های مصنوعی معرفی کرده است.
جهت بررسی عملکرد این هوش های مصنوعی، یک پرونده حقوقی در مورد مسئولیت شرکت بیمه در صورت فوت راننده مقصر حادثه طرح شده است.
با طرح این پرسش از هوش های مصنوعی موجود در سامانه، نحوه ی پاسخگویی، تعرفه اشتراک و نحوه ی ثبت نام را بررسی کرده ایم.
بیشتر بخوانید:
- حذف وکیل و کاهش هزینه دادرسی تا یکسوم؛ روایت معاون قوه قضاییه از استفاده از هوش مصنوعی
- «Gemini Enterprise for Legal»؛ رونمایی گوگل از پلتفرم هوش مصنوعی ویژه وکلا و تیمهای حقوقی
- دسترسی ویژه برای دارندگان دانش حقوقی در عدل ایران
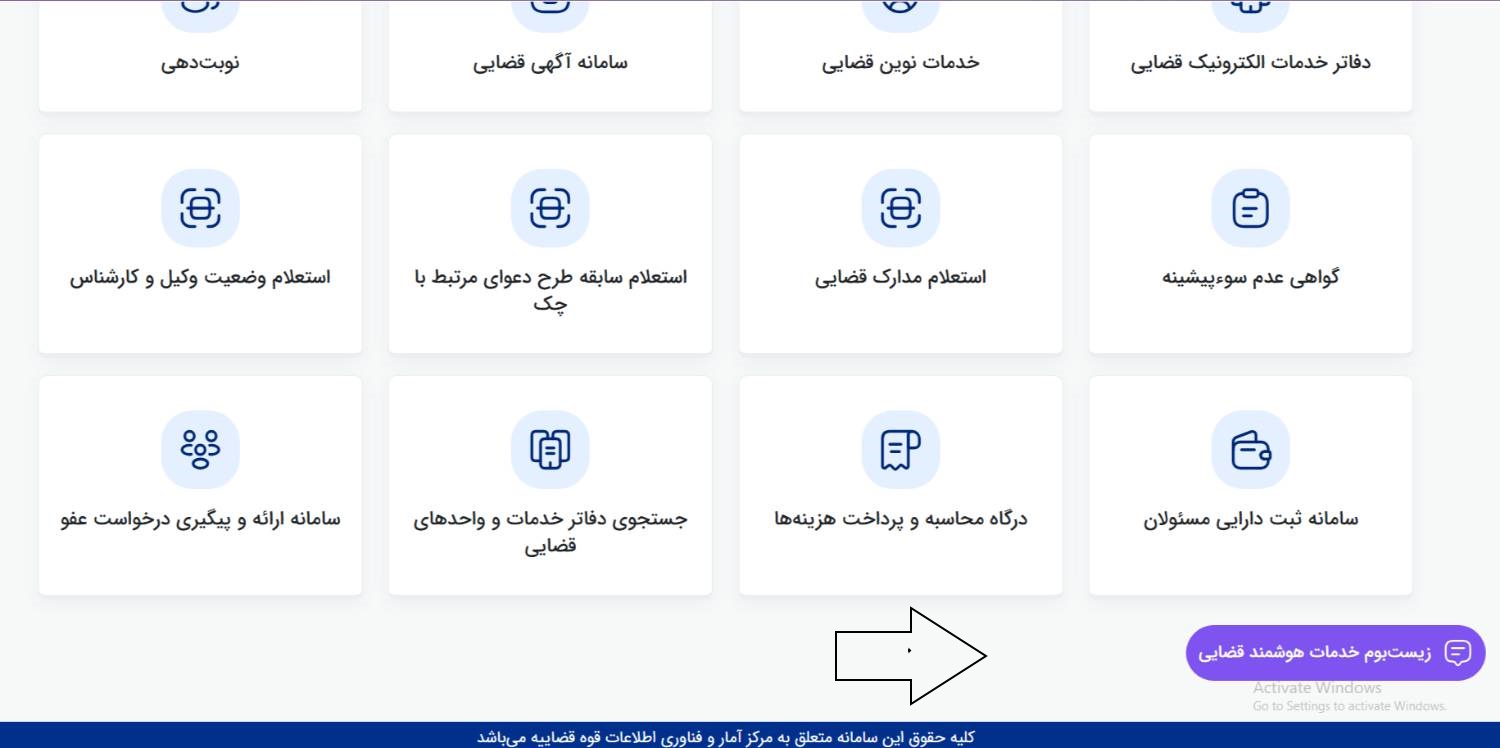
برای استفاده از این هوش های مصنوعی می بایست به سامانه عدل ایران وارد شوید. سپس در انتهای صفحه گزینه ای تحت عنوان «زیست بوم خدمات هوشمند قضایی» وجود دارد. روی آن کلیک کنید
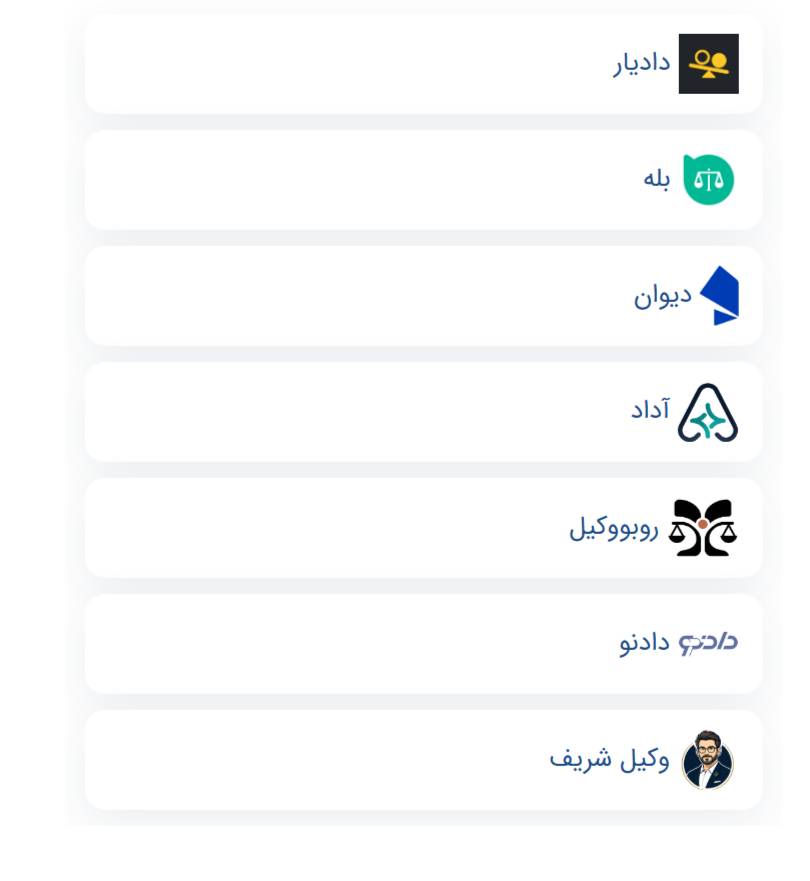
با انتخاب این گزینه هفت هوش مصنوعی تحت عنوان آداد، بله، دادنو، دیوان، وکیل شریف، دادیار و روبووکیل نمایش داده می شود.
پرسش مذکور به شرح ذیل است:
راننده مقصر تصادف رانندگی فوت کرده است، حادثه در ماه حرام اتفاق افتاده است، شرکت بیمه به بهانه اینکه بیمه نامه پوشش کامل ندارد، از پرداخت خسارت فوت راننده خودداری می کند و اینکه قبول ندارد که چون حادثه و فوت در ماه حرام بوده است باید یک سوم بیشتر از دیه عادی را بپردازد، چه دفاعی در برابر ادعاهای شرکت بیمه در دادگاه قابل ارائه است ؟
پاسخ هوش های مصنوعی در ادامه آمده است:
۱) «بله»
دستیار حقوقی «بله» (یکی از ۷ شرکت) محدودیت روزانه ۵ سوال دارد و در ابتدای گفتگو هشدار میدهد که «حرفهای من مشاوره حقوقی رسمی نیست» و «مسئولیتی در قبال پاسخها نمیپذیرم».
برای استفاده از هوش مصنوعی بله بعد از ثبت شماره تلفن و کد ملی، بلافاصله نمی توانید پرسش خود را مطرح کنید و اعلام می شود که «نتیجه ثبتنام بهزودی به اطلاع شما خواهد رسید.» بعد از چند ساعت دستیار حقوقی بله برای شما فعال خواهد شد. دستیار حقوقی بله در پاسخ به ارایه نظریه مشورتی و مستندات قانونی مرتبط صرفا پاسخی که در ادامه آمده است را تکرار کرده است.
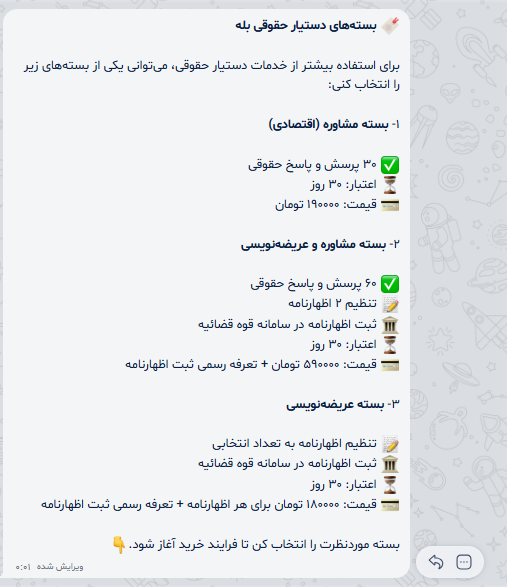 دستیار حقوقی بله به این پرسش اینطور پاسخ داده است:
در تصادفی که راننده مقصر فوت میکند، پرداخت دیه و خسارت از محل بیمه شخص ثالث منوط به داشتن پوشش حوادث راننده و شرایط مندرج در بیمهنامه است. اگر بیمهنامه فاقد پوشش کافی حوادث راننده باشد یا تعهدات شرکت بیمه کمتر از میزان دیه قانونی باشد، مطالبه مازاد آن از شرکت بیمه معمولاً فاقد مبنای قانونی است، مگر آنکه پوشش اختیاری حوادث خریداری شده باشد.
نکته مهم در خصوص اضافه دیه ماه حرام، شرکتهای بیمه تنها تا سقف تعهدات مندرج در بیمهنامه و سقف قانونی مسئول هستند و اگر تعهدات بیمهنامه محدود به دیه ماه عادی باشد، شرکت بیمه تکلیفی به پرداخت یکسوم اضافه ماه حرام نخواهد داشت.
اقدام بعدی. بیمهنامه شخص ثالث و بهویژه الحاقیهها و بخش «بیمه حوادث راننده» را با دقت بررسی کنید. در صورت وجود اختلاف در سقف تعهدات، موضوع را پیش از طرح دعوای قضایی، از طریق مذاکره با شعبه خسارت بیمه یا درخواست بررسی در بیمه مرکزی پیگیری کنید.
بیشتر بخوانید:
۲) «روبو وکیل»
جهت ورود می بایست نام کامل و ایمیل خود را وارد کنید. بعد از قبول شرایط استفاده و حریم خصوصی، سه طرح جهت استفاده پیشنهاد شده است. طرح دانا رایگان است ولی هزینه طرح دادیار برای پرسشهای حقوقی و بررسیهای روزمره ۶۹۹٬۰۰۰ تومان در ماه است و هم چنین هزینه طرح دادورز که اشاره شده برای وکلا و موسسات حقوقی مناسب است ۲٫۵۰۰٫۰۰۰ قید شده است.
پاسخ این هوش مصنوعی به پرسش طرح شده در ادامه آمده است:
پاسخ به ادعاهای شرکت بیمه در دو محور تفکیکشده (ماهیت خسارت راننده مسبب و موضوع تغلیظ دیه) به شرح زیر ارائه میشود:
وضعیت خسارت راننده مقصر و ادعای «عدم پوشش کامل»
راننده مقصر حادثه بر اساس قانون بیمه اجباری خسارات واردشده به شخص ثالث (مصوب ۱۳۹۵)، «شخص ثالث» محسوب نمیشود؛ بلکه مشمول پوشش «بیمه حوادث راننده» است.
مستند قانونی: مطابق ماده ۳ قانون بیمه اجباری خسارات واردشده به شخص ثالث (مصوب ۱۳۹۵)، دارنده وسایل نقلیه مکلف است برای راننده مسبب حادثه نیز بیمه حوادث اخذ نماید و حداقل مبلغ پوشش این بیمهنامه، معادل «دیه مرد مسلمان در ماه غیرحرام» است.
بر اساس ماده ۱۰ آییننامه اجرایی ماده ۳ همین قانون (تصویبنامه هیئت وزیران) و رویه حاکم، تعهد بیمهگر برای راننده مقصر، پرداخت غرامت تا سقف دیه کامل ماه غیرحرام بر مبنای روز پرداخت (یومالادا) است.
دفاع در دادگاه: ادعای بیمه مبنی بر ناقص بودن پوشش مسموع نیست؛ زیرا طبق قانون، صدور بیمهنامه شخص ثالث بدون پوشش حوادث راننده تخلف بوده و حداقل پوشش قانونی (دیه ماه غیرحرام) جزء لاینفک بیمهنامه محسوب میشود. موضوع وقوع حادثه و فوت در ماه حرام (تغلیظ دیه)[تحلیل حقوقی]: در این بخش، ادعای شرکت بیمه در رویه قضایی و حقوقی صحیح است.
علت عدم تعلق تغلیظ دیه به راننده مقصر
مستند شرعی و قانونی تغلیظ دیه (ماده ۵۵۵ قانون مجازات اسلامی ۱۳۹۲): تغلیظ دیه (افزایش یکسوم دیه) مختص جنایات وارده بر «دیگری» است؛ بهگونهای که رفتار مرتکب و فوت مجنیعلیه هر دو در ماه حرام واقع شود. قتل غیرعمدیِ ناشی از تقصیر خود شخص در رانندگی، مشمول عنوان جنایت بر غیر نبوده و تغلیظ دیه در خودکشی یا مرگ ناشی از خطای خود فرد جایگاهی در فقه و قانون ندارد..
ماهیت قراردادی غرامت راننده مقصر: آنچه به راننده مقصر پرداخت میشود ماهیت «غرامت و خسارت بیمهای» دارد و دیه مجازاتیِ شخص ثالث نیست. در ماده ۳ قانون بیمه اجباری تصریح شده است که سقف تعهد بیمهگر برابر با «دیه مرد مسلمان در ماه غیرحرام» است.
نتیجه در این بخش: دادگاه مطالبه مازاد یکسوم (تغلیظ دیه) برای راننده مقصر را رد خواهد کرد و اصرار بر آن صرفاً موجب اتلاف هزینه دادرسی است.
استراتژی و اسکلت دفاعیه پیشنهادی در دادگاه در دادخواست یا لایحه دفاعیه خود، دفاع را به شکل زیر متمرکز کنید:
اصلاح خواسته یا دفاع در مورد مبلغ:.خواسته را «مطالبه غرامت فوت موضوع بیمهنامه حوادث راننده مسبب حادثه معادل دیه کامل مرد مسلمان در ماه غیرحرام به نرخ روز پرداخت (یومالادا) به انضمام خسارت دادرسی و خسارت تأخیر تأدیه» قرار دهید (از اصرار بر تغلیظ ماه حرام انصراف دهید).
رد ادعای عدم پوشش کامل:
به ماده ۳ و ماده ۶۵ قانون بیمه اجباری مصوب ۱۳۹۵ استناد نمایید و تبیین کنید که تعهد بیمهگر آمره بوده و منوط به شروط تحمیلی بیمهنامه نیست؛ بیمهگر مکلف است خسارت جانی وارده به راننده متوفی را تا سقف دیه قانونی ماه غیرحرام به ورثه قانونی وی پرداخت کند.
مطالبه خسارت تأخیر تأدیه:.مستنداً به ماده ۳۱ و ۳۲ قانون فوق، شرکت بیمه مکلف بوده ظرف مهلتهای قانونی پس از تکمیل مدارک خسارت را بپردازد و امتناع منغیرحق آن، موجب تعلق خسارت تأخیر تأدیه بر مبنای نرخ تورم (ماده ۵۲۲ قانون آیین دادرسی مدنی) از تاریخ مطالبه رسمی خواهد بود.
۳) «آداد»
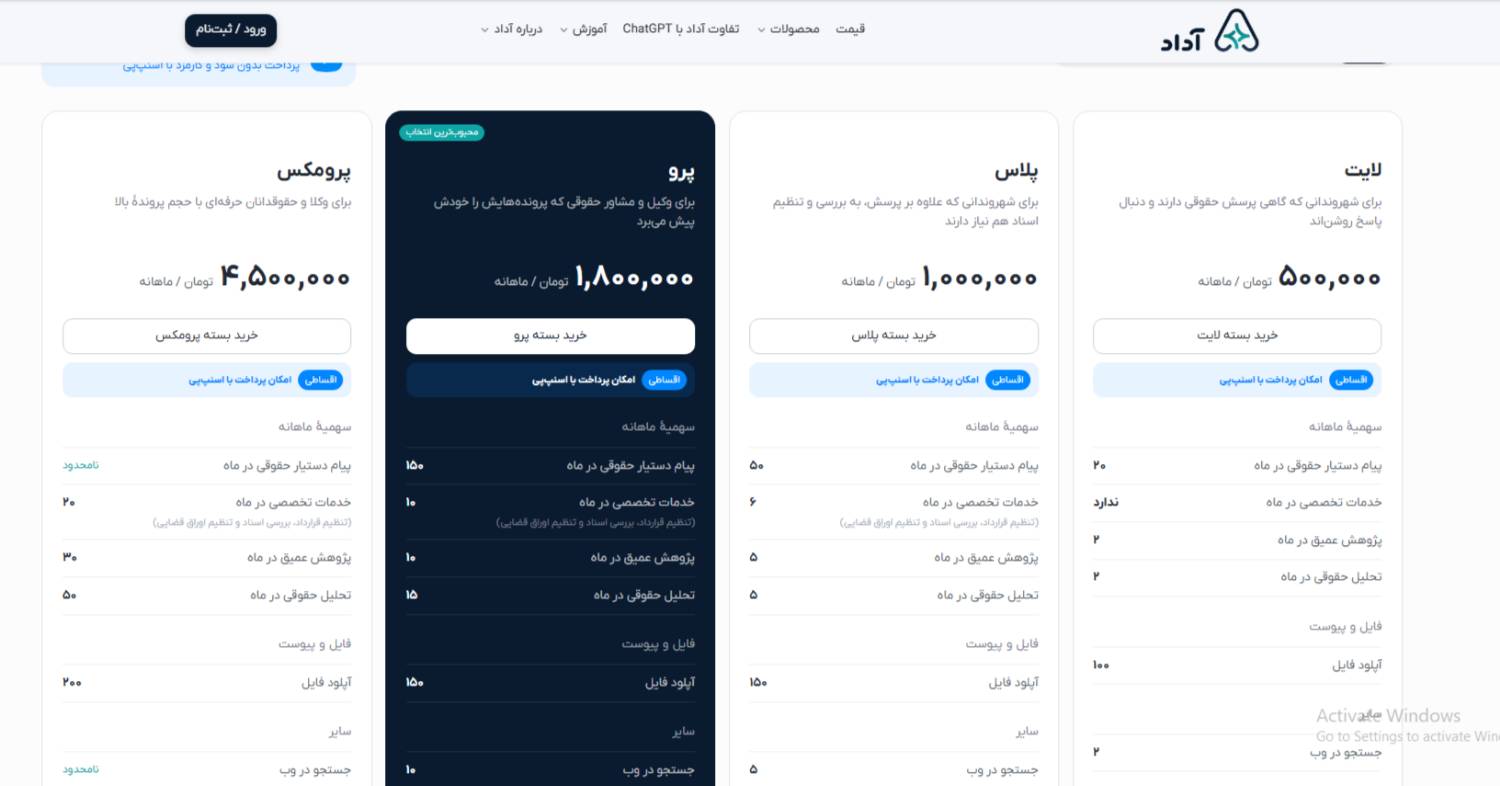
با وارد کردن شماره تلفن می توان از این هوش مصنوعی استفاده کرد. یک بار می توان به طور رایگان پرسش خود را مطرح و پاسخگویی های بعد در چهار طرح تحت عنوان های لایت، پلاس، پرو، پرومکس به صورت ماهانه ارائه شده است. هزینه طرح لایت ۵۰۰٫۰۰۰ تومان، هزینه طرح پلاس ۱٫۰۰۰٫۰۰۰ تومان، طرح پرو ۱٫۸۰۰٫۰۰۰ و طرح پرومکس ۴٫۵۰۰٫۰۰۰ تومان قید شده است. این هوش مصنوعی را می توان در اسنپ پی به طور قسطی خریداری کرد.
پاسخ آداد به این پرسش در ادامه آمده است:
در این وضعیت، دفاع اصلی علیه شرکت بیمه باید بر الزام قراردادی بیمهگر تا سقف تعهدات بیمهنامه و لزوم ارائه مستندات مربوط به سقف پوشش متمرکز باشد؛ اما ادعای مطالبه یکسوم اضافه بابت وقوع حادثه در ماه حرام، با توجه به مقررات بیمه راننده مسبب حادثه، احتمالاً قابل پذیرش نیست.
پاسخ اصلی: راننده مقصر، از نظر قانون «شخص ثالث» محسوب نمیشود؛ بنابراین خسارت فوت او از محل بیمه حوادث راننده و در حدود تعهدات بیمهنامه پرداخت میشود، نه از صندوق تأمین خسارتهای بدنی. دارنده خودرو نیز مکلف به تهیه این پوشش حداقل تا میزان مقرر قانونی است. قانون بیمه اجباری خسارات واردشده به شخص ثالث، مصوب ۱۳۹۵، ماده ۳.
شرکت بیمه نمیتواند صرفاً با عبارت کلیِ «بیمهنامه پوشش کامل ندارد» از پرداخت خودداری کند. باید متن بیمهنامه، سقف تعهد، حقبیمه پرداختشده و شرایط استثنا را ارائه کند. اگر پوشش فوت راننده در بیمهنامه وجود داشته باشد، بیمهگر اصولاً تا سقف همان تعهد مسئول پرداخت است؛ مازاد بر آن، فقط در صورت وجود پوشش قراردادیِ بیشتر قابل مطالبه خواهد بود. آییننامه اجرایی ماده ۳ قانون مذکور، ماده ۴.
بااینحال، طبق نظریات مشورتی اداره حقوقی قوه قضاییه، مبلغ پرداختی به راننده مسبب حادثه از جنس خسارت بیمهای است، نه دیهای که مشمول افزایش ماه حرام یا محاسبه به قیمت زمان پرداخت باشد. مبنای محاسبه نیز دیه مرد مسلمان در ماه غیرحرام اعلام شده است؛ بنابراین استدلال مطالبه یکسوم اضافه به علت ماه حرام، پشتوانه محکمی ندارد. نظریه مشورتی شماره ۷/۱۴۰۳/۳۹۰ مورخ ۱۴۰۳/۰۶/۱۷ و نظریه شماره ۷/۱۴۰۱/۲۳۳.
مهمترین ریسک اگر در بیمهنامه سقف تعهد فوت راننده کمتر از مبلغ مورد مطالبه باشد، دادگاه ممکن است شرکت بیمه را فقط تا همان سقف مسئول بداند. همچنین نظریه مشورتی برای دادگاه الزامآور مانند قانون نیست و متن دقیق بیمهنامه اهمیت تعیینکننده دارد.
اقدام پیشنهادی تصویر کامل بیمهنامه، الحاقیهها و رسید پرداخت حقبیمه را ارائه کنید.از دادگاه بخواهید شرکت بیمه سقف تعهد و مبنای ادعای «پوشش ناقص» را بهطور دقیق اثبات کند.مطالبه اصلی را بر پرداخت خسارت فوت راننده تا سقف تعهد بیمهنامه متمرکز کنید، نه افزایش ماه حرام؛ مگر اینکه در بیمهنامه صراحتاً پوشش یا تعهد بیشتری درج شده باشد.
۴) «دادنو»
استفاده از خدمات هوش مصنوعی دادنو در طرح رایگان صرفا ۲ سوال در ماه است! شما پس از ورود با شماره موبایل در سایت صرفا دو سوال رایگان می توانید داشته باشید و در پلن بعدی این هوش مصنوعی برای ۱۰ سوال حقوقی در یک ماه می بایست ۲۰۰ هزار تومان هزینه را پرداخت کنید:
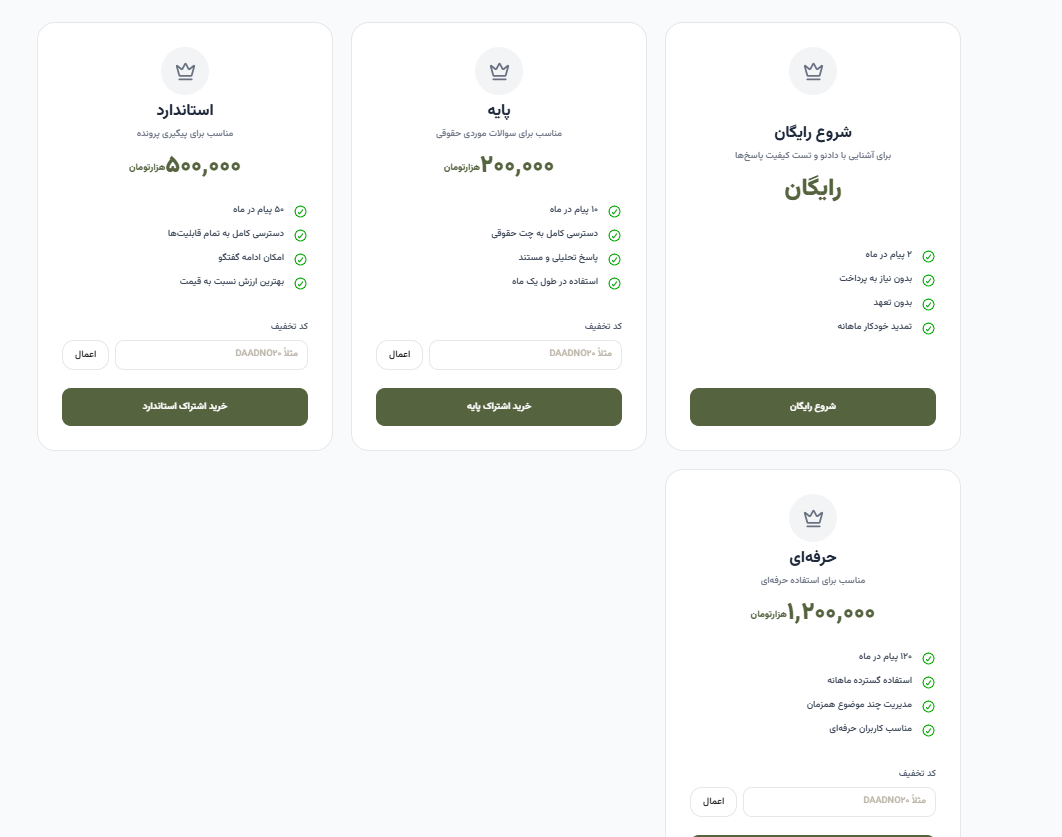 پاسخ دادنو به سوال وکلاپرس به شرح زیر است:
راننده مقصر تصادف رانندگی فوت کرده است، حادثه در ماه حرام اتفاق افتاده است، شرکت بیمه به بهانه اینکه بیمه نامه پوشش کامل ندارد، از پرداخت خسارت فوت راننده خودداری می کند و اینکه قبول ندارد که چون حادثه و فوت در ماه حرام بوده است باید یک سوم بیشتر از دیه عادی را بپردازد، چه دفاعی در برابر ادعاهای شرکت بیمه در دادگاه قابل ارائه است ؟
سلام. تسلیت میگویم؛ امیدوارم در سریعترین زمان ممکن حق شما احقاق شود.
در این پرونده شما با دو چالش مجزا روبرو هستید: یکی «پوشش بیمه» و دیگری «دیه ماه حرام». برای اینکه بتوانید در دادگاه بهطور مؤثر دفاع کنید، نکات زیر را مد نظر قرار دهید:
۱. در مورد پرداخت دیه ماه حرام (یکسوم اضافه)شرکتهای بیمه معمولاً سعی میکنند دیه ماه حرام را نپذیرند، اما از نظر قانونی و رویه قضایی:
قانون حاکم: طبق قانون مجازات اسلامی، در ماههای حرام، دیه یکسوم افزایش مییابد. این یک حکم قانونی است و نه یک توافق طرفین.تعهد بیمه: بیمهنامه شخص ثالث، تعهد میکند که «خسارات وارده به اشخاص ثالث» را پرداخت کند. از آنجایی که دیه ماه حرام بخشی از «خسارت قانونی» است و ریشه در قانون دارد، بیمه موظف است مبلغ کامل (شامل یکسوم اضافه) را پرداخت کند، مگر اینکه در بیمهنامه صراحتاً و بهصورت قانونی مادهای وجود داشته باشد که این مورد را استثنا کرده باشد (که در بیمههای شخص ثالث استاندارد، چنین استثنایی برای دیه قانونی وجود ندارد).دفاع شما: در دادگاه استدلال کنید که دیه ماه حرام، بخشی از «مسئولیت مدنی» راننده مقصر است و طبق مفاد بیمهنامه شخص ثالث، بیمه متعهد به پرداخت کلیه خسارات ناشی از مسئولیت مدنی است.۲. در مورد ادعای «عدم پوشش کامل بیمهنامه»این ادعای بیمه بسیار کلی است. برای دفاع، باید دقیقاً بدانید بیمه به چه دلیلی میگوید پوشش ندارد. رایجترین دلایل بیمهها اینها هستند:
عدم داشتن گواهینامه یا اعتبار آن: اگر راننده مقصر گواهینامه نداشته یا منقضی شده باشد، بیمه ابتدا خسارت را به شما میپردازد و سپس از راننده (یا ورثهاش) پس میگیرد (حق رجوع). اما بیمه نمیتواند پرداخت به شما را متوقف کند.حوادث خاص (مثل مستی یا فرار از صحنه): در این موارد هم طبق قانون، بیمه ابتدا خسارت را به زیاندیده پرداخت کرده و سپس از مقصر مطالبه میکند.راهکار دفاعی: از دادگاه بخواهید شرکت بیمه را مکلف کند «دلیل دقیق عدم پوشش» را با استناد به مادهای از شرایط عمومی یا خصوصی بیمهنامه کتباً اعلام کند. در اکثر موارد، حتی در صورت وجود تخلفات راننده، بیمه موظف است ابتدا خسارت را به شما بدهد.
مسیر پیشنهادی برای شما:۱. مطالبه از طریق دادگاه: اگر هنوز دادخواستی ندادهاید، باید علیه شرکت بیمه (بهعنوان متعهد) دعوای «مطالبه دیه» را مطرح کنید. ۲. درخواست جلب اوراق: از دادگاه بخواهید اصل بیمهنامه و شرایط آن را از شرکت بیمه بخواهد تا مشخص شود آیا واقعاً استثنایی برای دیه ماه حرام وجود دارد یا خیر (که احتمالاً نیست).
یک نکته مهم: چون راننده فوت کرده است، اگر بیمه پرداخت نکند، شما میتوانید از «مال ارث» راننده مقصر نیز مطالبه کنید، اما مسیر سریعتر و مطمئنتر، فشار بر شرکت بیمه است.
۵) «دیوان»
استفاده از خدمات هوش مصنوعی دیوان از جمله پرسش سوالات حقوقی نیازمند ثبت نام با شماره موبایل و کد ملی و احراز هویت است.
به نظر می رسد طرح پرسش و پاسخ در این هوش مصنوعی هزینه ندارد و صرفا سایر خدمات از جمله اظهارنامه، لایحه، سوء پیشینه و … با تعرفه مصوب در این هوش مصنوعی ارائه می شوند.
پاسخ هوش مصنوعی دیوان در ادامه آمده است:
درک میکنم که پیگیری امور مربوط به فوت یکی از نزدیکان در کنار تعاملات دشوار با شرکتهای بیمه میتواند چالشبرانگیز باشد. پیش از اقدام قانونی، شاید بد نباشد یک بار دیگر با کارشناسان بیمه یا یک میانجی در مورد امکان پذیرش مبلغ دیه پایه و مذاکره بر سر مبلغ تکمیلی گفتگو کنید تا شاید مسیر سریعتری برای دریافت بخشی از خسارت باز شود.
در مورد ادعای شرکت بیمه، دفاعیات زیر در دادگاه قابل ارائه است:
طبق ماده ۵۵۵ قانون مجازات اسلامی، در صورت وقوع فوت در ماههای حرام، یکسوم دیه به عنوان تغلیظ افزوده میشود و این یک حکم قانونی است.
در خصوص عدم پوشش، طبق ماده ۳ قانون بیمه اجباری، دارنده وسیله نقلیه مکلف به اخذ بیمه حوادث برای راننده مسبب است. اگرچه مبنای محاسبه در این ماده دیه ماه غیرحرام ذکر شده، اما طبق ماده ۹ و ۱۰ قانون مذکور، بیمهگر ملزم به جبران خسارات بدنی است.
آیا بیمهنامه راننده دارای پوشش تکمیلی یا الحاقیه خاصی برای ماههای حرام بوده است؟ همچنین، آیا شرکت بیمه دلیل دقیقی برای «عدم پوشش کامل» در نامهای کتبی ذکر کرده است؟
۶) «دادیار»
استفاده از هوش مصنوعی دادیار نیز منوط به ورود به سیستم و استفاده از کد احراز هویت است. این هوش مصنوعی علاوه بر پاسخ به پرسش های حقوقی برخی خدمات از قبیل لایحه، سوء پیشینه و … را با تعرفه مصوب ارائه می دهد.
همچنین این هوش مصنوعی خدماتی به شرح زیر ارائه می دهد:
- مشاوره تلفنی ۱۰ دقیقه ای (۱۶۹ هزار تومان)
- مشاوره تلفنی ۳۰ دقیقه ای (۳۲۰ هزار تومان)
- نوشتن متن حقوقی (۶۵۰ هزار تومان)
- همراه یار حقوقی (ماهیانه ۳ میلیون تومان)
- بررسی اولیه موضوع و مدارک برای ارجاع به وکیل (۱۴۹ هزار تومان)
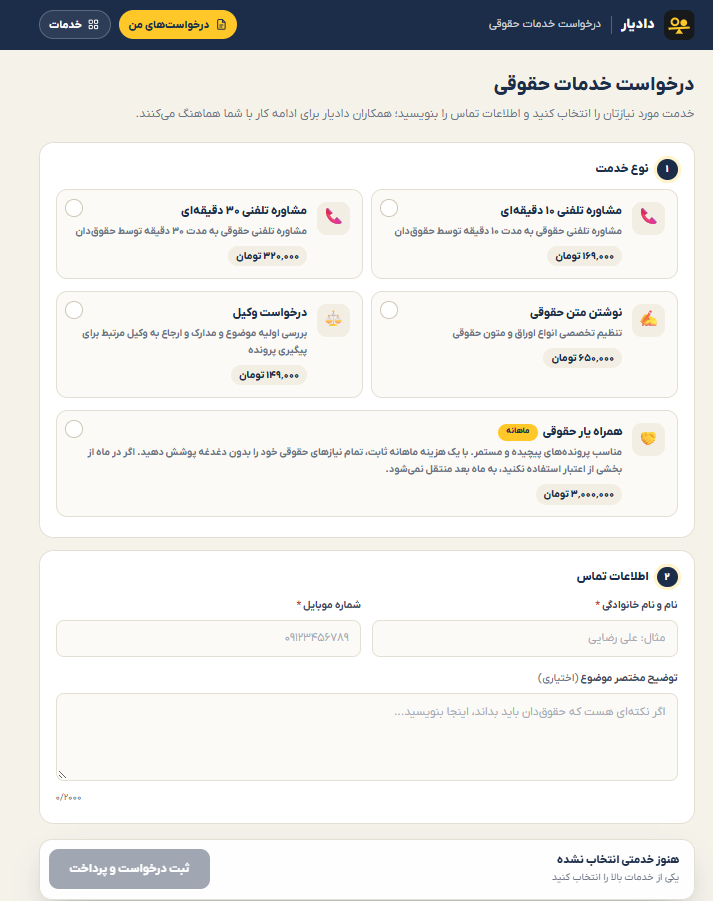
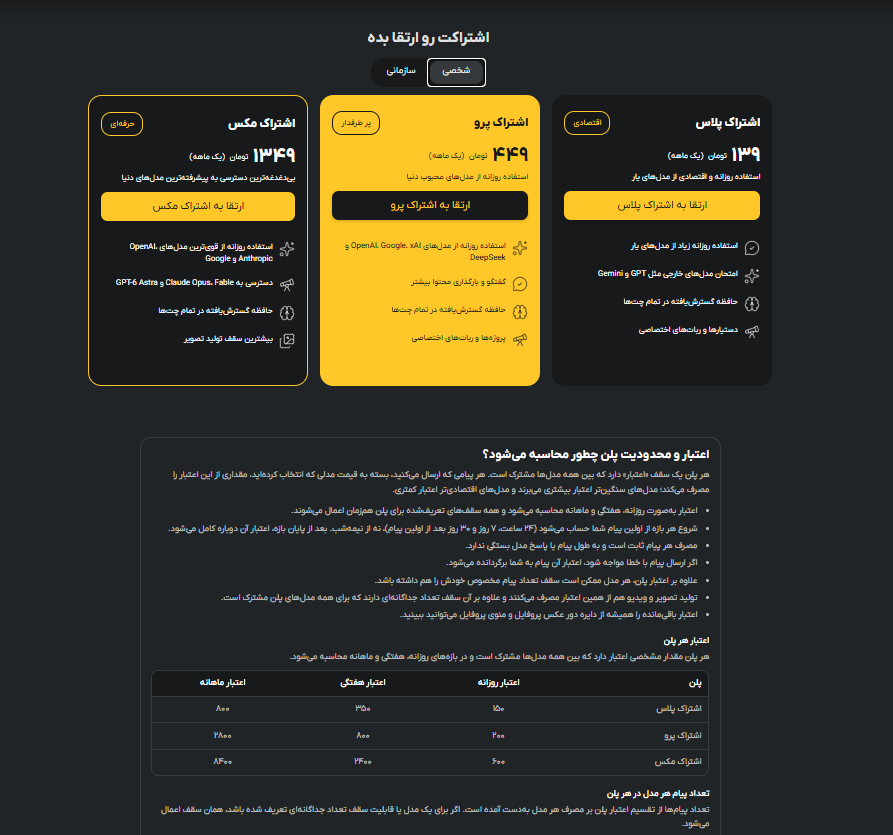
پاسخ هوش مصنوعی دادیار به پرسش وکلاپرس به شرح زیر است:
در این پرونده، دو چالش حقوقی وجود دارد: اول، امتناع بیمه از پرداخت دیه فوت راننده مقصر به دلیل ادعای «عدم پوشش کامل» در بیمهنامه، و دوم، مخالفت بیمه با پرداخت مبلغ اضافی مربوط به «ماه حرام» (یکسوم دیه). موضوع اصلی در اینجا تفکیک بین «بیمه شخص ثالث» و «بیمه حوادث راننده» است، زیرا دیه راننده مقصر از پوشش بیمه شخص ثالث نیست و باید از طریق بیمه حوادث پرداخت شود.
قوانین و مقررات مرتبط:
طبق قانون بیمه اجباری خسارات وارد شده به شخص ثالث، راننده مسبب حادثه «شخص ثالث» محسوب نمیشود. بنابراین، برای دریافت خسارت فوت راننده مقصر، باید «بیمه حوادث» وجود داشته باشد. ماده ۳ این قانون تصریح میکند که دارنده وسیله نقلیه موظف است برای پوشش خسارات بدنی راننده مسبب، حداقل به میزان دیه مرد مسلمان در ماه غیرحرام، بیمه حوادث اخذ کند. در مورد ماه حرام، طبق قواعد شرعی و قانونی، دیه در این ایام یکسوم افزایش مییابد، اما در قراردادهای بیمه، معمولاً سقف پرداخت بر اساس «دیه ماه غیرحرام» تعیین میشود مگر اینکه پوشش تکمیلی برای ماه حرام خریداری شده باشد.
پیشنهاد عملی:
۱. ابتدا بررسی کنید که آیا در بیمهنامه، «بیمه حوادث راننده» فعال بوده است یا خیر. اگر راننده دارای بیمه حوادث بوده، شرکت بیمه موظف است تا سقف مبلغ ذکر شده در بیمهنامه را پرداخت کند. اگر بیمه ادعا میکند پوشش کامل نیست، یعنی مبلغ خسارت از سقف بیمهنامه بیشتر است و آنها فقط تا سقف قرارداد پرداخت میکنند.
۲. در مورد ماه حرام، دفاع شما باید بر این اساس باشد که اگر در بیمهنامه عبارت «دیه کامل» یا «پوشش کامل» ذکر شده است، این پوشش باید شامل تمامی آثار قانونی دیه (از جمله افزایش ماه حرام) باشد. اما اگر مبلغ به صورت عددی و بر اساس دیه ماه غیرحرام تعیین شده، احتمال پذیرش ادعای شما برای دریافت یکسوم اضافه دشوار است، مگر اینکه بتوانید ثابت کنید طبق شرایط عام بیمهنامه، خسارات بر اساس حکم شرع و قانون زمان حادثه محاسبه میشود.
۳. در دادگاه، از دادگاه بخواهید با استناد به ماده ۳ قانون مذکور، بررسی کند که آیا حداقلهای قانونی در بیمهنامه رعایت شده است یا خیر. همچنین اگر راننده مقصر، وارثان قانونی دارد، آنها باید با ارائه گواهی حصر ارث و گزارش پلیس، دادخواست مطالبه خسارت را علیه شرکت بیمه ثبت کنند.
۴. توصیه میشود برای تنظیم دقیق لایحه دفاعیه و بررسی جزئیات متن بیمهنامه (که تعیینکننده است)، حتماً به یک وکیل رسمی دادگاه مراجعه کنید.
۷) «وکیل شریف»
این هوش مصنوعی فقط به یک سوال به طور رایگان پاسخ می دهد و از سوال دوم با تصویر زیر جهت خرید اشتراک مواجه می شوید. که بر اساس تعداد پرسش ها تعرفه های متفاوتی در نظر گرفته شده است.
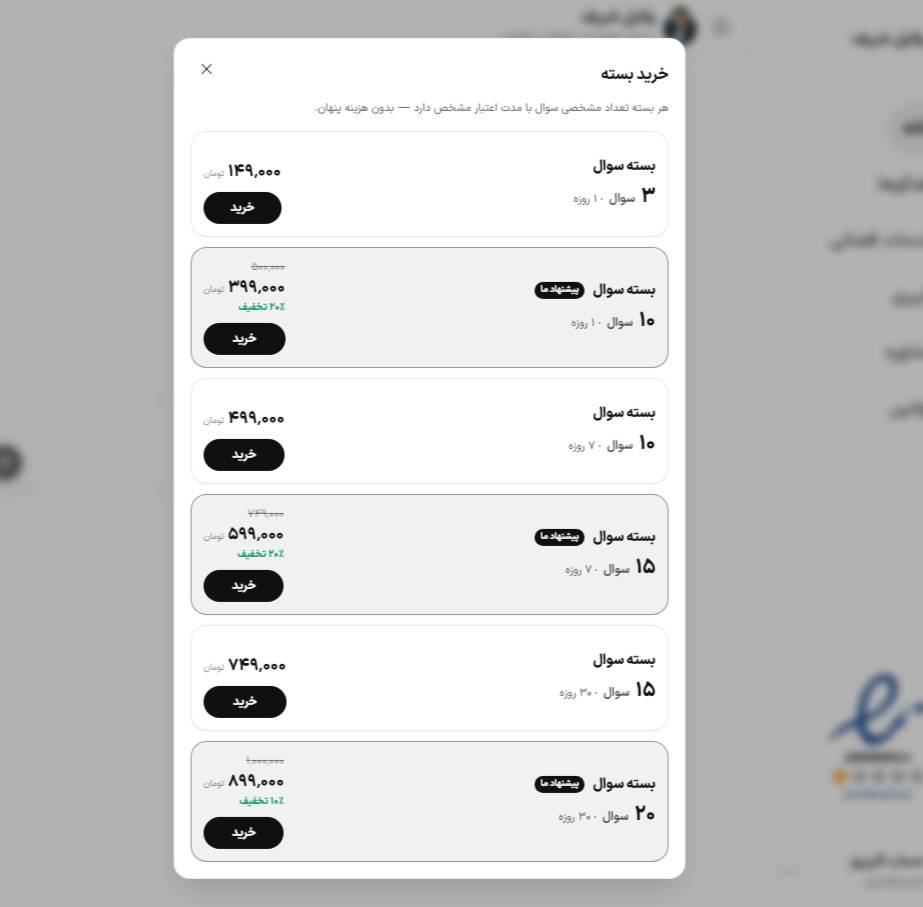
در پاسخ به پرسش مطرح شده در مورد مسئولیت شرکت بیمه بیان داشت:
ابتدا تسلیت میگویم و بعد مختصر و کاربردی راهنمایی میکنم — هدف کاهش هزینه و سرعت حصول نتیجه است.
قدمهای فوری (حفظ حقوق و ادله)
فوراً مدارک را جمع و نسخه بگیرید: گزارش پلیس/راهبان، گواهی فوت، گزارش بیمارستان و پزشکیقانونی، بیمهنامه (صفحات کلیه شرایط و الحاقات)، فیش پرداخت حقبیمه، مکاتبات و نامهها/پیامکها با شرکت بیمه، صورتمجلس صحنه (اگر هست) و فهرست شاهدان.
اگر ادلهای در معرض از بین رفتن است (مثلاً مستنداتی نزد شرکت بیمه)، از طریق اظهارنامه رسمی خواستار تحویل یا ثبات وضع شوید. مهلت معقول بدهید (مثلاً ۱۰ – ۱۴ روز).
نردبان پیگیری غیرقضایی (پیش از دادگاه یا همزمان)
تماس کتبی با شرکت بیمه و درخواست توضیح مکتوب مستدل درباره «عدم پوشش کامل» و استناد به بند/ماده قرارداد که باعث رد یا کسر شده است. از آنها بخواهید مستندات را ارائه کنند.
اگر پاسخ قانعکننده ندادند، ارسال اظهارنامه رسمی با خواسته مشخص (پرداخت دیه یا سهم بیمه تا سقف تعهدات) و مهلت معقول برای اجرا.
شکایت به بیمه مرکزی (سازمان حمایت بیمهها) و استفاده از سازوکارهای رسیدگی و حلوفصل شکایات بیمهگران. گاهی این مرحله موجب فشار و پرداخت میشود.
پیشنهاد سازش/میانجیگری؛ کمتر پرهزینه است و گاهی بیمه برای جلوگیری از دعاوی گسترده توافق میکند.
دفاعهای حقوقی که در دادگاه باید/میتوانید مطرح کنید
(اینها استدلالهای متداول و قابل دفاعاند؛ برای هر مورد باید به متن بیمهنامه و شواهد شما تطبیق بزنیم)
بار اثبات و تفسیر قرارداد
اگر شرکت بیمه ادعا میکند «بیمهنامه پوشش کامل ندارد»، از او بخواهید دقیقاً به کدام بند و حکم قرارداد استناد میکند و بار اثبات بر عهده مدعیِ استنادی (شرکت بیمه) است. هرگاه شرایط قرارداد مبهم یا قابل تفسیر باشد، طبق قواعد عمومی تفسیر قراردادها تفسیر به نفع مشتری/بیمهگذار خواهد شد. بنابراین ابهام به نفع ذینفع (وارث یا زیاندیده) تفسیر میشود.
بیمه شخص ثالث اجباری و حدود تعهد بیمهگر
خسارات وارد به شخص ثالث ناشی از وسیله نقلیه عموماً در چارچوب «قانون بیمه اجباری» و مقررات مربوط قرار دارد؛ وظیفه شرکت بیمه پرداخت خسارت طبق قوانین و سقف تعهدات مندرج در بیمهنامه است. اگر شرکت مدعی است سقف تعهدات کمتر از مبلغ دیه است، باید پرداخت تا سقف تعهد انجام شود و مابقی (در صورت تقصیر راننده) به عهده وراث/اموال راننده خواهد بود. مگر اینکه متن قانون یا بیمهنامه شرط دیگری قرار داده باشد که باید مشاهده شود.
افزایش دیه در ماههای حرام
حق مطالبه افزایش یکسوم به علت وقوع حادثه در «ماه حرام» یک قاعده شناختهشده در مقررات دیات/فقه و مصادر قانونی مربوط به دیات است. شرکت بیمه نمیتواند به صرف ادعای ماهیت قراردادی از پذیرش این حکم قانونی شانه خالی کند؛ اگر آییننامه یا قانون مربوط دیه را مشمول بیمهنامه میداند، باید محاسبه بر اساس دیه قانونی+افزایش انجام شود.
(توجه: برای استناد دقیق به شماره ماده/تبصره لازم است متن قانونی مربوط —مثلاً مقررات دیات در قانون آییندادرسی یا قانون مجازات اسلامی— بررسی و نقل دقیق شود.)
امتناع یا تأخیر غیرموجه
اگر شرکت بیمه بدون دلیل موجه از پرداخت سرباز زند، میتوان در دادگاه مطالبه خسارت اصل دیه و خسارت تأخیر تأدیه/تأخیر در ایفای تعهد و هزینه دادرسی را تقاضا کرد. همچنین میتوان ادعای نقض تعهد قراردادی و طلب خسارات تکمیلی را مطرح کرد.
چه مدارکی در دادگاه ارائه کنید (چکلیست عملی)
بیمهنامه کامل (تمام صفحات و الحاقات)، رسید پرداخت حقبیمه.
گزارش پلیس/راهور (گزارش تصادف).
گواهی فوت و گزارش پزشکی قانونی که علت فوت و زمان وقوع را مشخص کند.
صورتحسابها، هزینههای تشریفات و مدارک شناسایی وراث.
مکاتبات و اظهارنامهها با شرکت بیمه و پاسخهای آنها (یا عدم پاسخ).
هر شاهد یا مدرکی که قصور راننده یا مسئولیت او را اثبات میکند.
نکات استراتژیک در فرصتسوزی و هزینه
اگر سقف بیمه کمتر از مبلغ دیه+یکسوم است، بهتر است: (۱) از بیمهگر تا سقف قرارداد طلب کنید و همزمان (۲) علیه وراث/اموال راننده که مقصر بوده، برای مابقی طرح دعوی کنید. این دو دعوی ممکن است همزمان در دادگاه مطرح شوند تا گیر شاکی در وصول مطالبات کمتر شود.
قبل از اقامه دعوی، با یک وکیل متخصص بیمه و مسئولیت تماس بگیرید تا متن دادخواست و استدلالات دقیق (با استنادات قانونی و فقهی لازم) آماده شود — این کار معمولاً احتمال موفقیت و سرعت رسیدگی را بالا میبرد.
بررسی کنید آیا مهلتِ خواسته (یعنی مرور زمان) برقرار است — در دعوای دیه و مطالبات مربوط، بهتر است بدون تأخیر اقدام کنید.
چه بگویید در دادخواست (خطوط اصلی دعاوی)
مطالبه دیه کامل مطابق مرجع معتبر (گزارش پزشکیقانونی و نرخ روز دیه) به اضافه یکسوم افزایش به علت وقوع در ماه حرام؛
در مقابل شرکت بیمه: الزام به پرداخت سهم تعهدی بیمهنامه تا سقف مندرج؛ الزام به ارائه اسناد و توضیح مستدل درباره هر استنادی که برای رد یا کسر طرح کردهاند؛ در صورت امتناع غیرموجه، مطالبه خسارت تأخیر و هزینههای دادرسی؛ در مقابل وراث/اموال راننده (در صورت نیاز): مطالبه مابهالتفاوت دیه که از سوی بیمه پرداخت نشده است
در پایان — توصیه عملی و فوری
ظرف چند روز اول: همه مدارک را جمع کنید و اظهارنامه به شرکت بیمه ارسال کنید.
همزمان یک وکیل متخصص بیمه/ترافیک بگیرید تا متن دادخواست را با استناد قانونی دقیق تنظیم و مهلتها را رعایت کند.
در صورت تأخیر یا امتناع غیرموجه، شکایت به بیمه مرکزی و سپس اقامه دعوی در دادگاه حقوقی محل وقوع حادثه/محل اقامت خوانده.
۸) پاسخ «chat GBT» به سوال
چتجیپیتی نیز یک دستیار هوش مصنوعی رایگتن برای پاسخگویی به پرسشها، تحلیل اطلاعات و بررسی متن و تصویر است که در نسخه رایگان محدودیتهایی در تعداد استفاده از برخی امکانات، از جمله ارسال تصویر، حجم فایلها و تعداد پرسشها دارد و پاسخ آن به سوال وکلاپرس به شرح زیر است:
در این پرونده، برای دفاع در برابر ادعاهای شرکت بیمه باید دو موضوع را از یکدیگر تفکیک کرد:
۱. الزام شرکت بیمه به پرداخت خسارت فوت راننده مقصر، با وجود ادعای ناقص بودن پوشش بیمهنامه؛
۲. مطالبه یکسوم اضافه بابت وقوع فوت در ماه حرام. این دو موضوع از نظر حقوقی احکام متفاوتی دارند. نکته مهم این است که در خصوص راننده مقصر، قانون بیمه شخص ثالث حکم خاصی دارد که بر نتیجه دعوا تأثیر مستقیم میگذارد.
۱. دفاع در برابر ادعای شرکت بیمه مبنی بر ناقص بودن پوشش بیمهنامه مبنای اصلی دفاع، قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه مصوب ۱۳۹۵ است. مطابق ماده ۳ این قانون، خسارتهای بدنی واردشده به راننده مسبب حادثه نیز تحت پوشش بیمه حوادث راننده قرار میگیرد. بنابراین، اگر شرکت بیمه ادعا کند که بیمهنامه پوشش کامل ندارد، باید مشخص شود منظور آن از پوشش ناقص چیست.
دو حالت قابل تصور است:
حالت اول:
شرکت بیمه مدعی است که اساساً تعهدی در برابر فوت راننده مقصر ندارد. در این حالت میتوان استدلال کرد که اصل تعهد بیمهگر به جبران خسارت بدنی راننده مسبب حادثه در ماده ۳ قانون مذکور پیشبینی شده است و شرکت بیمه نمیتواند صرفاً با استناد کلی به ناقص بودن پوشش، از اجرای تعهد قانونی خود در حدود تعهدات بیمهنامه خودداری کند.
حالت دوم:
شرکت بیمه مدعی است که سقف تعهدات بیمهنامه کمتر از مبلغ مورد مطالبه است. در این حالت، باید متن بیمهنامه، میزان تعهدات حوادث راننده در زمان حادثه و مقررات حاکم بر آن بررسی شود. صرف اینکه بیمهنامه پوشش بیشتری از پوشش خریداریشده ندارد، بهخودیخود موجب سقوط اصل تعهد بیمهگر نمیشود؛ اما اگر سقف قانونی و قراردادی تعهدات کمتر از مبلغ مطالبهشده باشد، مطالبه مبلغ مازاد از بیمهگر نیازمند مبنای قانونی یا قراردادی جداگانه است.
نتیجه: برای رد ادعای شرکت بیمه، باید ابتدا اصل تعهد بیمهگر و سپس میزان دقیق آن بر اساس بیمهنامه و قانون مشخص شود.
۲. دفاع در برابر ادعای شرکت بیمه درباره تعلق نگرفتن یکسوم اضافه دیه در ماه حرام در این قسمت، باید میان قواعد عمومی تغلیظ دیه و مقررات خاص مربوط به راننده مسبب حادثه تفاوت قائل شد. الف) قاعده عمومی تغلیظ دیه مطابق ماده ۵۵۵ قانون مجازات اسلامی مصوب ۱۳۹۲، در شرایط مقرر قانونی، اگر قتل در یکی از ماههای حرام واقع شود، دیه نفس با افزایش یکسوم محاسبه میشود. البته اجرای این حکم مستلزم رعایت شرایط قانونی تغلیظ دیه است؛ از جمله اینکه هم جنایت و هم فوت در ماه حرام واقع شده باشند.
ماههای حرام عبارتاند از: ۱. محرم ۲. رجب ۳. ذیالقعده ۴. ذیالحجه ب) حکم خاص درباره راننده مسبب حادثه در پرونده حاضر، شخص فوتشده راننده مقصر یا همان راننده مسبب حادثه است. در این خصوص، ماده ۳ قانون بیمه اجباری خسارات واردشده به شخص ثالث مصوب ۱۳۹۵، مبنای خاصی برای محاسبه خسارت بدنی راننده مسبب حادثه تعیین کرده است. بر اساس این ماده، تعهد بیمهگر در خصوص جبران خسارتهای بدنی راننده مسبب حادثه، معادل دیه فوت یا ارش یا دیه جرح مربوط به مرد مسلمان در ماه غیرحرام است. بنابراین، در مطالبه خسارت از شرکت بیمه بابت فوت راننده مسبب حادثه، اصل بر محاسبه تعهد بیمهگر بر مبنای دیه ماه غیرحرام است و صرف وقوع حادثه در ماه حرام، موجب افزایش یکسومی تعهد بیمهگر نمیشود.
در نتیجه، اگر مطالبه یکسوم اضافه صرفاً بر اساس تغلیظ دیه در ماه حرام مطرح شده باشد، این مطالبه در برابر شرکت بیمه با مانع قانونی ناشی از حکم خاص ماده ۳ مواجه است. البته این موضوع با اصل تعهد شرکت بیمه به پرداخت خسارت فوت راننده مقصر متفاوت است و نباید این دو مسئله را با یکدیگر اشتباه گرفت. ۳. متن پیشنهادی برای ارائه دفاع در دادگاه متن زیر یک چارچوب اولیه برای دفاع است. با توجه به حکم خاص ماده ۳ درباره راننده مسبب حادثه، بهتر است در آن بر اصل تعهد بیمهگر و لزوم تعیین سقف تعهدات قانونی و قراردادی تأکید شود، نه اینکه پرداخت یکسوم اضافه دیه از سوی بیمهگر بهطور قطعی مطالبه شود.
نتیجه گیری:
بررسی این پاسخ ها شامل هفت ابزار معرفیشده در بستر «عدل ایران» و یک ابزار هوش مصنوعی خارجی (چت چی بی تی)، به یک پرسش حقوقی مشترک نشان داد که این سامانهها از نظر نحوه تحلیل مسئله، استناد به مقررات و ارائه راهکار عملی، عملکرد یکسانی ندارند.
برخی پاسخها با تفکیک مقررات مربوط به بیمه حوادث راننده مقصر از قواعد عمومی دیه، ابعاد مختلف مسئله را بررسی کرده بودند؛ در مقابل، در برخی پاسخها استدلال حقوقی کافی برای نتیجهگیری ارائه نشد یا میان مقررات مربوط به تعهدات بیمهگر و افزایش دیه در ماههای حرام تفکیک روشنی وجود نداشت.
و همچنین می توان گفت پاسخ چت جی پی تی نیز از نظر ساختار تحلیل و تفکیک موضوعات حقوقی، منسجمتر به نظر میرسد.
این بررسی همچنین نشان داد که هیچیک از پاسخهای دریافتشده به رأی وحدت رویه شماره ۸۶۹ مورخ ۲۵ شهریور ۱۴۰۴ اشاره نکردهاند؛ موضوعی که در ارزیابی میزان توجه پاسخها به رویه قضایی جدید قابل توجه است.
این حال، نتایج این آزمون صرفاً ناظر بر پاسخ این ابزارها به یک پرسش مشخص است و برای قضاوت قطعی درباره دقت، قابلیت اتکا یا عملکرد کلی آنها کافی نیست.
اگرچه میتوان بر اساس معیارهایی مانند دقت حقوقی، استناد به قوانین و آرای جدید و کاربردیبودن پاسخها، به این ابزارها امتیاز داد و آنها را در این آزمون رتبهبندی کرد، اما با توجه به محدود بودن بررسی به یک پرسش و ضرورت رعایت انصاف و پرهیز از قضاوت کلی و گمراهکننده درباره عملکرد این سامانهها، از اعلام امتیاز و رتبهبندی نهایی خودداری کردیم.
تهیه و تنظیم: کیانا قاسم پور