نظریه مشورتی در مورد صحت شرط پرداخت مالیات و حقوق کانون توسط موکل
نظریه مشورتی در مورد صحت شرط پرداخت مالیات و حقوق کانون توسط موکل
جزییات نظریه:
- تاریخ نظریه: ۱۴۰۴٫۱۲٫۵
- شماره نظریه: ۷/۱۴۰۴/۵۷۵
- شماره پرونده: ۱۴۰۴- ۹۸- ۵۷۵
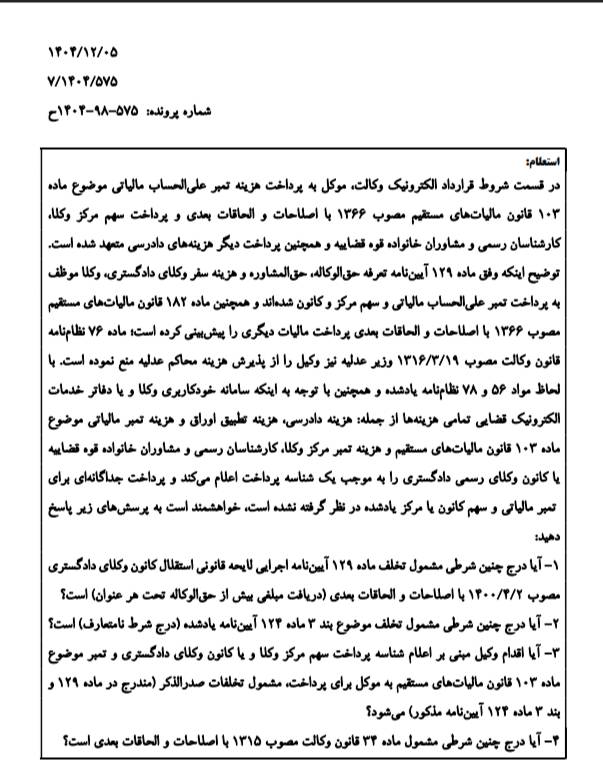
استعلام:
در قسمت شروط قرارداد الکترونیک وکالت موکل به پرداخت هزینه تمبر على الحساب مالیاتی موضوع ماده ۱۰۳ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات و الحاقات بعدی و پرداخت سهم مرکز وکلا کارشناسان رسمی و مشاوران خانواده قوه قضاییه و همچنین پرداخت دیگر هزینه های دادرسی متعهد شده است. توضیح اینکه وفق ماده ۱۲۹ آیین نامه تعرفه حق الوکاله حق المشاوره و هزینه سفر وکلای دادگستری، وکلا موظف به پرداخت تمبر على الحساب مالیاتی و سهم مرکز و کانون شده اند و همچنین ماده ۱۸۲ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات و الحاقات بعدی پرداخت مالیات دیگری را پیش بینی کرده است؛ ماده ۷۶ نظام نامه قانون وکالت مصوب ۱۳۱۶٫۳٫۱۹ وزیر عدلیه نیز وکیل را از پذیرش هزینه محاکم عدلیه منع نموده است. با لحاظ مواد ۵۶ و ۷۸ نظام نامه یاد شده و همچنین با توجه به اینکه سامانه خودکاربری وکلا و یا دفاتر خدمات الکترونیک قضایی تمامی هزینه ها از جمله هزینه دادرسی هزینه تطبیق اوراق و هزینه تمبر مالیاتی موضوع ماده ۱۰۳ قانون مالیات های مستقیم و هزینه تمبر مرکز وکلا کارشناسان رسمی و مشاوران خانواده قوه قضاییه با کانون وکلای رسمی دادگستری را به موجب یک شناسه پرداخت اعلام میکند و پرداخت جداگانه ای برای تمبر مالیاتی و سهم کانون یا مرکز یادشده در نظر گرفته نشده است. خواهشمند است به پرسشهای زیر پاسخ دهید
۱- آیا درج چنین شرطی مشمول تخلف ماده ۱۲۹ آیین نامه اجرایی لایحه قانونی استقلال کانون وکلای دادگستری مصوب ۱۴۰۰/۴/۲ با اصلاحات و الحاقات بعدی دریافت مبلغی بیش از حق الوکاله تحت هر عنوان است؟
۲- آیا درج چنین شرطی مشمول تخلف موضوع بند ۳ ماده ۱۲۴ آیین نامه یادشده درج شرط نامتعارف است؟
۳- آیا اقدام وکیل مبنی بر اعلام شناسه پرداخت سهم مرکز وکلا و یا کانون وکلای دادگستری و تمبر موضوع ماده ۱۰۳ قانون مالیاتهای مستقیم به موکل برای پرداخت مشمول تخلفات صدر الذکر (مندرج در ماده ۱۲۹ و بند ۳ ماده ۱۲۴ آیین نامه مذکور میشود؟
۴- آیا درج چنین شرطی مشمول ماده ۳۴ قانون وکالت مصوب ۱۳۱۵ با اصلاحات و الحاقات بعدی است؟
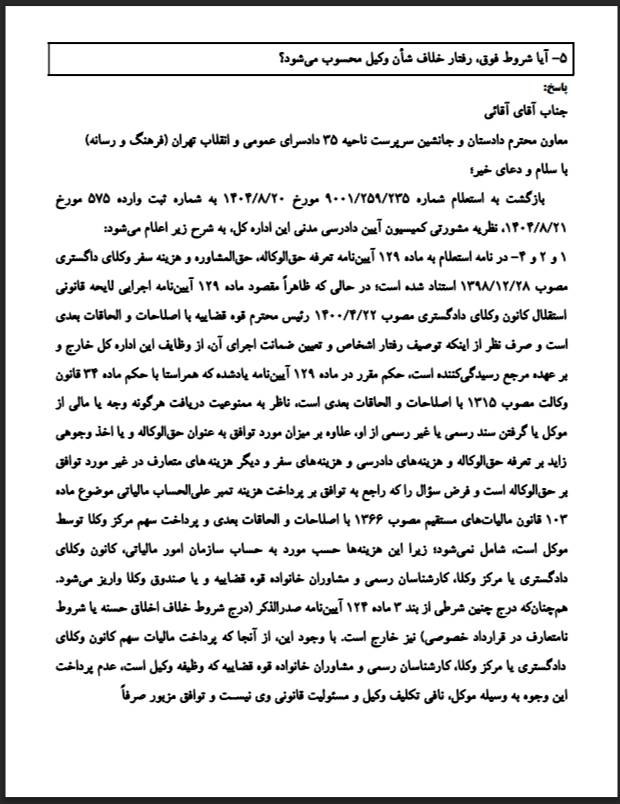
۵- آیا شروط فوق رفتار خلاف شأن وکیل محسوب میشود؟
پاسخ:
۱ و ۲ و ۴- در نامه استعلام به ماده ۱۲۹ آیین نامه تعرفه حق الوکاله حق المشاوره و هزینه سفر وکلای داگستری مصوب ۱۳۹۸٫۱۲٫۲۸ استناد شده است؛ در حالی که ظاهراً مقصود ماده ۱۲۹ آیین نامه اجرایی لایحه قانونی استقلال کانون وکلای دادگستری مصوب ۱۴۰۰/۴/۲ رئیس محترم قوه قضاییه با اصلاحات و الحاقات بعدی است و صرف نظر از اینکه توصیف رفتار اشخاص و تعیین ضمانت اجرای آن از وظایف این اداره کل خارج و بر عهده مرجع رسیدگی کننده است حکم مقرر در ماده ۱۲۹ آیین نامه یاد شده که همراستا با حکم ماده ۳۴ قانون وکالت مصوب ۱۳۱۵ با اصلاحات و الحاقات بعدی است ناظر به ممنوعیت دریافت هرگونه وجه یا مالی از موکل یا گرفتن سند رسمی یا غیر رسمی از او علاوه بر میزان مورد توافق به عنوان حق الوکاله و یا اخذ وجوهی زاید بر تعرفه حق الوکاله و هزینه های دادرسی و هزینه های سفر و دیگر هزینه های متعارف در غیر مورد توافق بر حق الوکاله است و فرض سؤال را که راجع به توافق بر پرداخت هزینه تمبر على الحساب مالیاتی موضوع ماده ۱۰۳ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات و الحاقات بعدی و پرداخت سهم مرکز وکلا توسط موکل است شامل نمیشود؛ زیرا این هزینه ها حسب مورد به حساب سازمان امور مالیاتی کانون وکلای دادگستری یا مرکز وکلا کارشناسان رسمی و مشاوران خانواده قوه قضاییه و با صندوق و کلا واریز میشود همچنان که درج چنین شرطی از بند ۳ ماده ۱۲۴ آیین نامه صدر الذکر درج شروط خلاف اخلاق حسنه یا شروط نامتعارف در قرارداد خصوصی نیز خارج است. با وجود این از آنجا که پرداخت مالیات سهم کانون وکلای دادگستری با مرکز وکلا کارشناسان رسمی و مشاوران خانواده قوه قضاییه که وظیفه وکیل است، عدم پرداخت این وجوه به وسیله موکل ناقی تکلیف وکیل و مسئولیت قانونی وی نیست و توافق مزبور صرفاً بین وکیل و موکل مؤثر است. از سوی دیگر، این مبالغ که به موجب توافق توسط موکل پرداخت میشود جزء حق الوکاله وکیل محسوب میشود؛ بنابراین در فرض سؤال چنانچه در قرارداد حق الوکاله درج شده باشد که حق الوکاله مبلغ یکصد میلیون تومان است؛ اما موکل مالیات و سهم کانون یا مرکز وکلا را پرداخت و آن را از این مبلغ کسر میکند و مابقی را به وکیل میدهد به نظر میرسد چنین شرطی فاقد اشکال قانونی است.
۳ و ۵- با توجه به جهات پیش گفته، صرف اقدام وکیل مبنی بر اعلام شناسه پرداخت به موکل به منظور واریز سهم کانون یا مرکز وکلا و یا ابطال تمبر على الحساب مالیاتی توسط موکل، مصداق رفتار و ممنوعیت موضوع ماده ۳۴ قانون وکالت مصوب ۱۳۱۵ با اصلاحات و الحاقات بعدی و یا حکم مقرر در بند ۳ ماده ۱۲۴ و ماده ۱۲۹ آیین نامه اجرایی لایحه قانونی استقلال کانون وکلای دادگستری مصوب ۱۴۰۰/۴/۲ با اصلاحات و الحاقات بعدی نیست؛ تشخیص آن به عنوان رفتار خلاف شئون وکالت بند یک ماده ۱۲۴ آیین نامه اخیر الذکر)، امری است که با لحاظ شرایط و اوضاع و احوال حاکم بر قضیه بر عهده مرجع رسیدگی کننده است.
ببینید: