نحوه اعمال معافیت و تخفیفهای مالیات بر درآمد مستغلات اجاری – عملکرد ۱۴۰۳
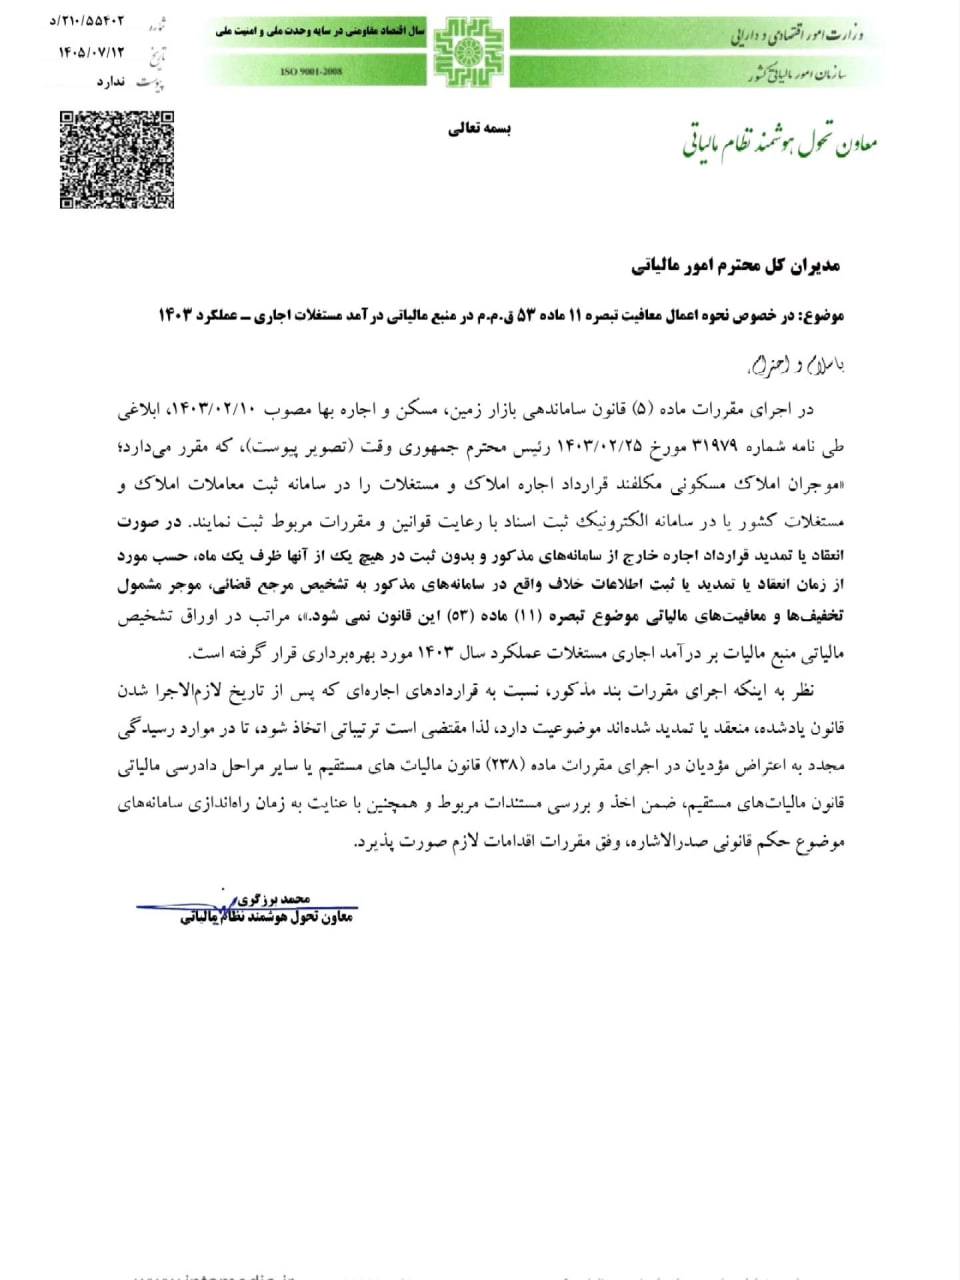
وکلاپرس- بخشنامه شماره ۲۱۰/۵۵۴۰۲ سازمان امور مالیاتی در مورد نحوه اعمال معافیت و تخفیفهای مالیات بر درآمد مستغلات اجاری – عملکرد ۱۴۰۳ در تاریخ ۱۴۰۵٫۷٫۱۲ ابلاغ شده است.
به گزارش وکلاپرس، بخشنامه شماره ۲۱۰٫۵۵۴۰۲ معاون تحول هوشمند نظام مالیاتی، درمورد نحوه اعمال معافیت تبصره ۱۱ ماده ۵۳ قانون مالیات مستقیم در منبع مالیاتی در آمد مستغلات اجاری – عملکرد ۱۴۰۳ ابلاغ شده است. در تبصره ۱۱ ماده ۵۳ قانون مالیات های مستقیم آمده است، مالکان مجتمع های مسکونی دارای بیش از سه واحد استیجاری که با رعایت الگوی مصرف مسکن بنا به اعلام وزارت راه و شهرسازی ساخته شده یا میشوند در طول مدت اجاره از صد درصد (۱۰۰٪) مالیات بر درآمد املاک اجاری معاف می باشد در غیر این صورت درآمد هر شخص ناشی از اجاره واحد یا واحدهای مسکونی در تهران تا مجموع یکصد و پنجاه مترمربع زیربنای مفید و در سایر نقاط تا مجموع دویست مترمربع زیربنای مفید از مالیات بر در آمد ناشی از اجاره املاک معاف می باشد. موارد ذیل نیز مشمول تخفیف در پرداخت مالیات بر درآمد اجاره می شود:
الف ـ درآمد ناشی از اجاره برای سرپرست خانوار تا سقف میزان معافیت مالیات بر درآمد حقوق موضوع ماده (۸۴) این قانون و درآمد ناشی از اجاره برای موجرینی که همزمان در واحد مسکونی دیگری مستأجر هستند تا سقف اجاره ای که می پردازند، مشمول صد درصد (۱۰۰٪) تخفیف می گردد.
ب ـ در صورت انعقاد قرارداد بلندمدت اجاره واحد مسکونی و عدم فسخ قرارداد در طول دوره، درآمد اجاره برای قرارداد دوساله مشمول هفتاد درصد (۷۰٪) تخفیف و برای قرارداد سه سال و بیشتر مشمول صد درصد (۱۰۰٪) تخفیف می گردد.
ج ـ در صورت اجاره واحد مسکونی به خانوار دارای سه فرزند و بیشتر، خانوار تحت پوشش کمیته امداد امام خمینی (ره) و سازمان بهزیستی کشور و یا سه دهک پایین درآمدی بر اساس تأییدیه وزارت تعاون، کار و رفاه اجتماعی، مشمول صد درصد (۱۰۰٪) تخفیف می گردد.
د ـ واحدهایی که میزان اجاره بهای آنها حداقل پانزده درصد (۱۵٪) کمتر از ارزش اجاره منطقه ای موضوع ماده (۸) قانون «ساماندهی بازار زمین، مسکن و اجاره بها» باشد از پنجاه درصد (۵۰٪) تخفیف مالیات بر درآمد اجاره برخوردار می شوند.
بیشتر بخوانید:
- ابطال بخشنامه معاون حقوقی سازمان امور مالیاتی درباره مالیات کمکهزینه عائلهمندی و اولاد در سال ۱۴۰۳
- ابطال عبارتی از بخشنامه سازمان امور مالیاتی درباره بخشودگی جرایم مالیاتی در خصوص ارسال فهرست حقوق بگیران و پرداخت مالیات حقوق
متن بخشنامه به صوت زیر است:
- شماره: ۲۱۰/۵۵۴۰۲/د
- تاریخ: ۱۴۰۵٫۷٫۱۲
مدیران کل محترم امور مالیاتی
موضوع: در خصوص نحوه اعمال معافیت تبصره ۱۱ ماده ۵۳ ق.م.م در منبع مالیاتی در آمد مستقلات اجاری – عملکرد ۱۴۰۳
با سلام و احترام
در اجرای مقررات ماده (۵) قانون ساماندهی بازار زمین مسکن و اجاره بها مصوب ۱۴۰۳/۰۲/۱۰، ابلاغی طی نامه شماره ۳۱۹۷۹ مورخ ۱۴۰۳/۰۲/۲۵ رئیس محترم جمهوری وقت تصویر پیوست)، که مقرر می دارد.
موجران املاک مسکونی مکلفند قرارداد اجاره املاک و مستغلات را در سامانه ثبت معاملات املاک و مستغلات کشور یا در سامانه الکترونیک ثبت اسناد با رعایت قوانین و مقررات مربوط ثبت نمایند. در صورت انعقاد یا تمدید قرارداد اجاره خارج از سامانه های مذکور و بدون ثبت در هیچ یک از آنها ظرف یک ماه، حسب مورد از زمان انعقاد یا تمدید یا ثبت اطلاعات خلاف واقع در سامانه های مذکور به تشخیص مرجع قضائی موجر مشمول تخفیفها و معافیتهای مالیاتی موضوع تبصره (۱۱) ماده (۵۳) این قانون نمی شود. مراتب در اوراق تشخیص مالیاتی منبع مالیات بر درآمد اجاری مستغلات عملکرد سال ۱۴۰۳ مورد بهره برداری قرار گرفته است.
نظر به اینکه اجرای مقررات بند مذکور نسبت به قراردادهای اجاره ای که پس از تاریخ لازم الاجرا شدن قانون یاد شده منعقد یا تمدید شده اند. موضوعیت دارد، لذا مقتضی است ترتیباتی اتخاذ شود، تا در موارد رسیدگی مجدد به اعتراض مؤدیان در اجرای مقررات ماده (۲۳۸) قانون مالیاتهای مستقیم با سایر مراحل دادرسی مالیاتی قانون مالیاتهای مستقیم ضمن اخذ و بررسی مستندات مربوط و همچنین با عنایت به زمان راه اندازی سامانه های موضوع حکم قانونی صدر الاشاره، وفق مقررات اقدامات لازم صورت پذیرد.
محمد برزگری
معاون تحول هوشمند نظام مالیاتی
ببینید: