وکلاپرس- رئیس کل سازمان امور مالیاتی کشور در بخشنامهای، شرایط بخشودگی ۹۰ درصدی جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده را برای مؤدیانی که نسبت به اصلاح و ذخیره خلاصه عملکرد دوره بهار سال ۱۴۰۵ تا ۲۹ مهرماه اقدام کنند، اعلام کرد.
به گزارش وکلاپرس، بر اساس این بخشنامه، خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار سال ۱۴۰۵ مورد پایش و ارزیابی قرار میگیرد و انحرافات و ریسکهای احتمالی شناساییشده به مؤدیان بازخورد داده میشود. مؤدیان تا پایان روز چهارشنبه ۲۹ مهر ۱۴۰۵ فرصت دارند نسبت به اصلاح و ثبت و ذخیره خلاصه عملکرد خود از طریق سامانه مؤدیان اقدام کنند.
مطابق بخشنامه، ادارات امور مالیاتی موظفاند برای مؤدیانی که تا مهلت مقرر خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار ۱۴۰۵ را اصلاح و ذخیره میکنند، ترتیبی اتخاذ کنند که جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده مربوط به مالیات ابرازی در خلاصه عملکرد ذخیرهشده، به میزان ۹۰ درصد بخشوده شود.
بهرهمندی از این بخشودگی منوط به پرداخت یا ترتیب پرداخت بدهی مربوط به خلاصه عملکرد ذخیرهشده دوره مالیاتی بهار ۱۴۰۵، با توجه به تفویض اختیار قبلی و مهلت باقیمانده، تا پایان روز شنبه ۲ آبان ۱۴۰۵ است.
بیشتر بخوانید:
- ابطال بخشنامه معاون حقوقی سازمان امور مالیاتی درباره مالیات کمکهزینه عائلهمندی و اولاد در سال ۱۴۰۳
- بخشودگی ۱۴۸ هزار میلیارد تومانی جرایم مالیاتی بنگاههای بزرگ آسیبدیده
متن بخشنامه به شرح زیر است:
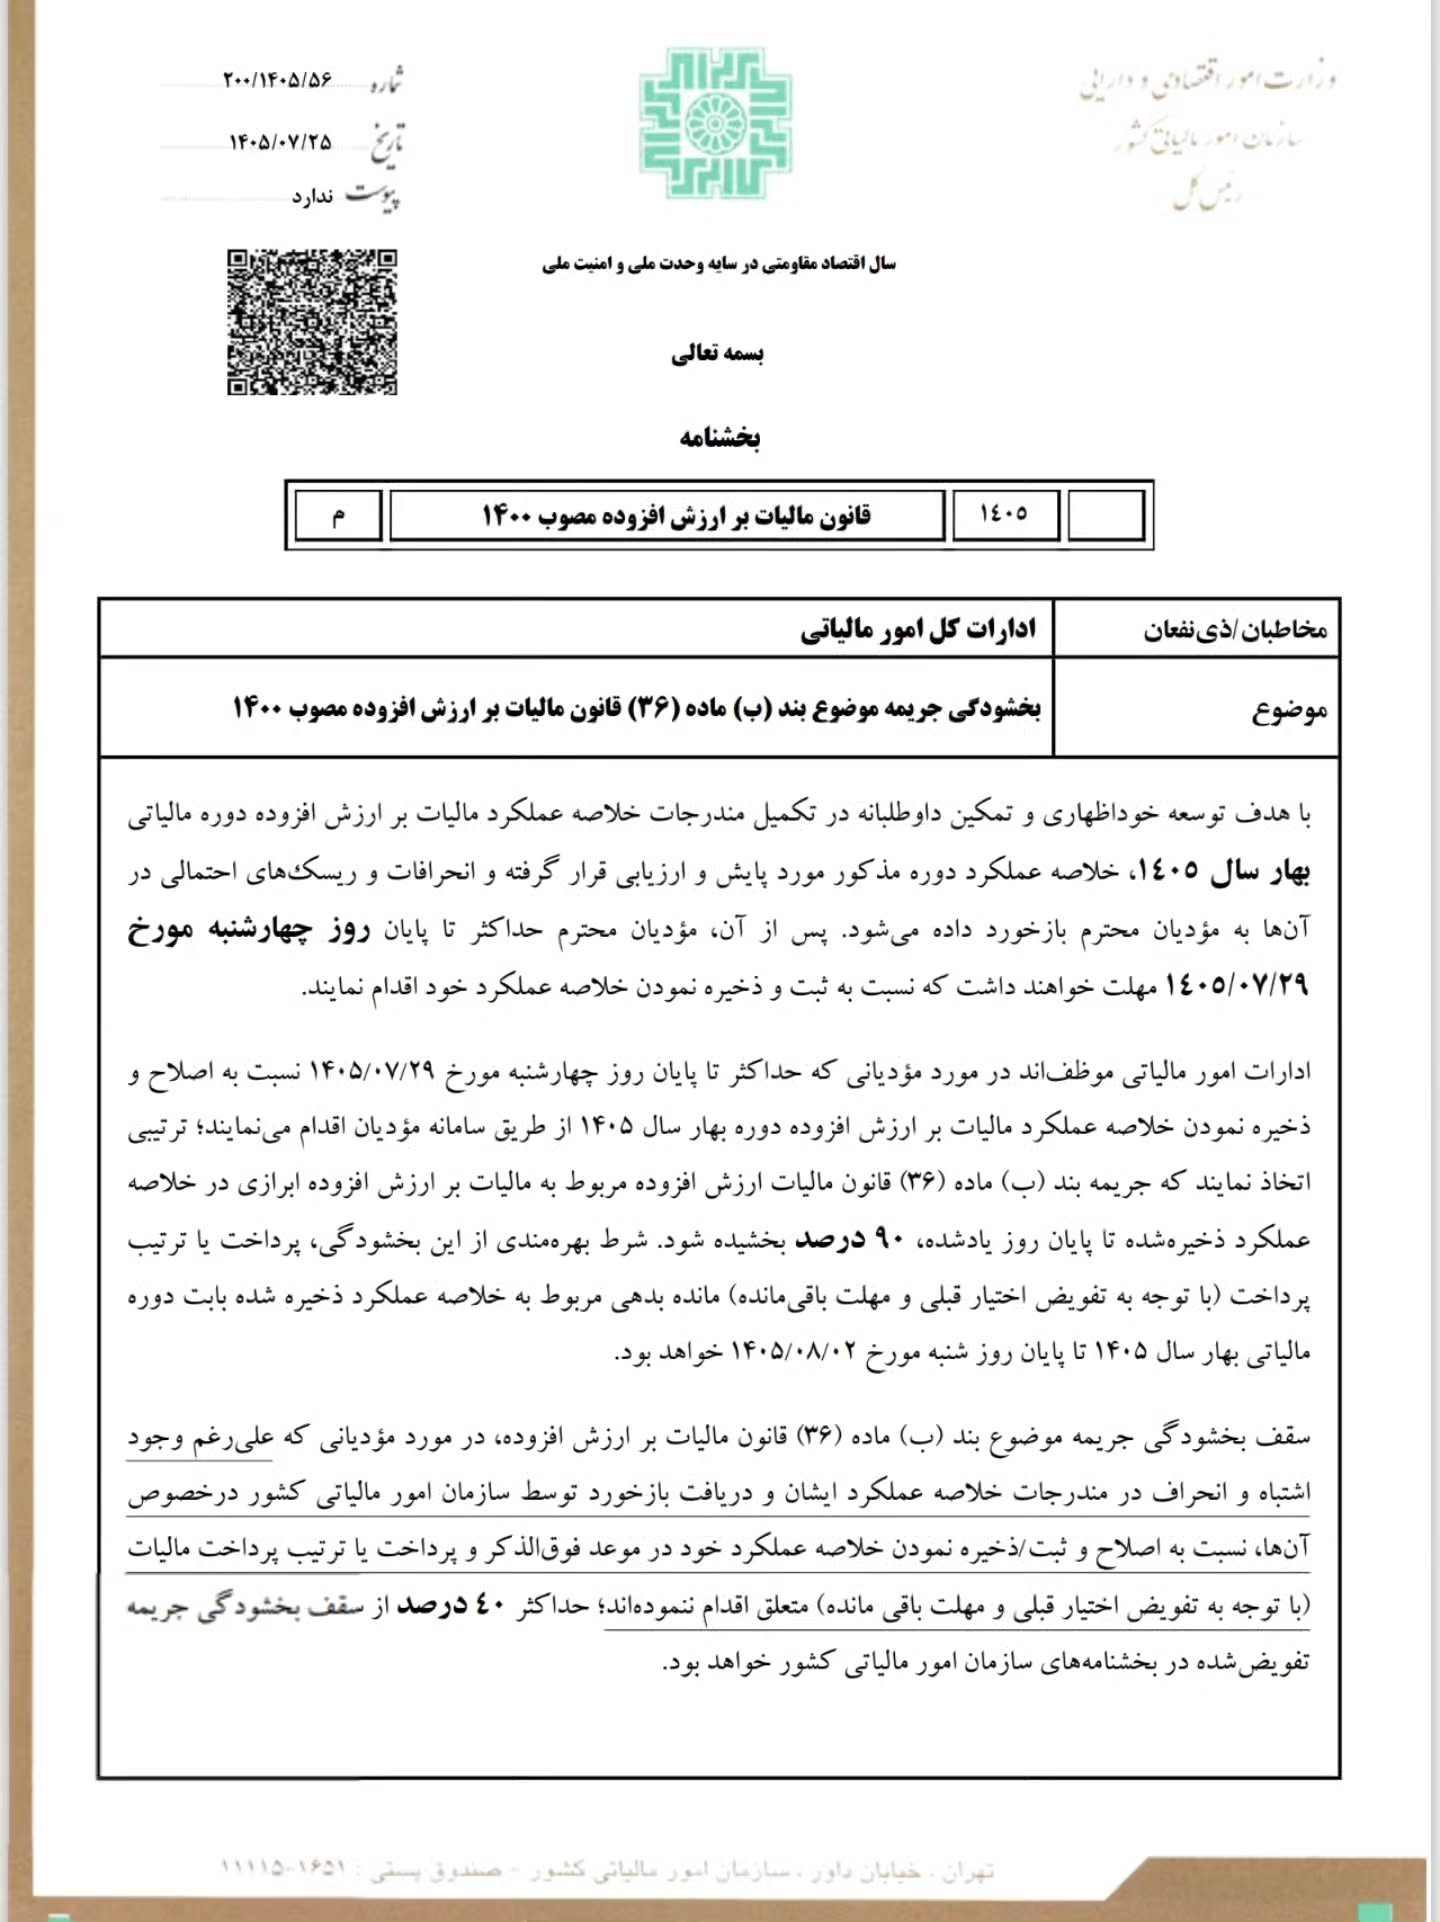
شماره بخشنامه: ۲۰۰/۱۴۰۵/۵۶
تاریخ: ۱۴۰۵/۷/۲۵
مخاطبان / ذی نفعان: ادارات کل امور مالیاتی
موضوع: بخشودگی جریمه موضوع بند (ب) ماده (۳۶) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰
با هدف توسعه خود اظهاری و تمکین داوطلبانه در تکمیل مندرجات خلاصه عملکرد مالیات بر ارزش افزوده دوره مالیاتی بهار سال ۱۴۰۵، خلاصه عملکرد دوره مذکور مورد پایش و ارزیابی قرار گرفته و انحرافات و ریسک های احتمالی در آنها به مؤدیان محترم بازخورد داده میشود. پس از آن مؤدیان محترم حداکثر تا پایان روز چهارشنبه مورخ ۱۴۰۵/۰۷/۲۹ مهلت خواهند داشت که نسبت به ثبت و ذخیره نمودن خلاصه عملکرد خود اقدام نمایند.
ادارات امور مالیاتی موظف اند در مورد مؤدیانی که حداکثر تا پایان روز چهارشنبه مورخ ۱۴۰۵/۰۷/۲۹ نسبت به اصلاح و ذخیره نمودن خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار سال ۱۴۰۵ از طریق سامانه مؤدیان اقدام می نمایند؛ ترتیبی اتخاذ نمایند که جریمه بند (ب) ماده (۳۶) قانون مالیات ارزش افزوده مربوط به مالیات بر ارزش افزوده ابرازی در خلاصه عملکرد ذخیره شده تا پایان روز یاد شده ۹۰ درصد بخشیده شود. شرط بهره مندی از این بخشودگی پرداخت یا ترتیب پرداخت با توجه به تفویض اختیار قبلی و مهلت باقی مانده مانده بدهی مربوط به خلاصه عملکرد ذخیره شده بابت دوره مالیاتی بهار سال ۱۴۰۵ تا پایان روز شنبه مورخ ۱۴۰۵/۰۸/۰۲ خواهد بود.
سقف بخشودگی جریمه موضوع بند (ب) ماده (۳۶) قانون مالیات بر ارزش افزوده در مورد مؤدیانی که علی رغم وجود اشتباه و انحراف در مندرجات خلاصه عملکرد ایشان و دریافت بازخورد توسط سازمان امور مالیاتی کشور در خصوص آنها نسبت به اصلاح و ثبت ذخیره نمودن خلاصه عملکرد خود در موعد فوق الذکر و پرداخت یا ترتیب پرداخت مالیات با توجه به تفویض اختیار قبلی و مهلت باقی مانده متعلق اقدام ننموده اند؛ حداکثر ۴۰ درصد از سقف بخشودگی جریمه تفویض شده در بخشنامه های سازمان امور مالیاتی کشور خواهد بود.
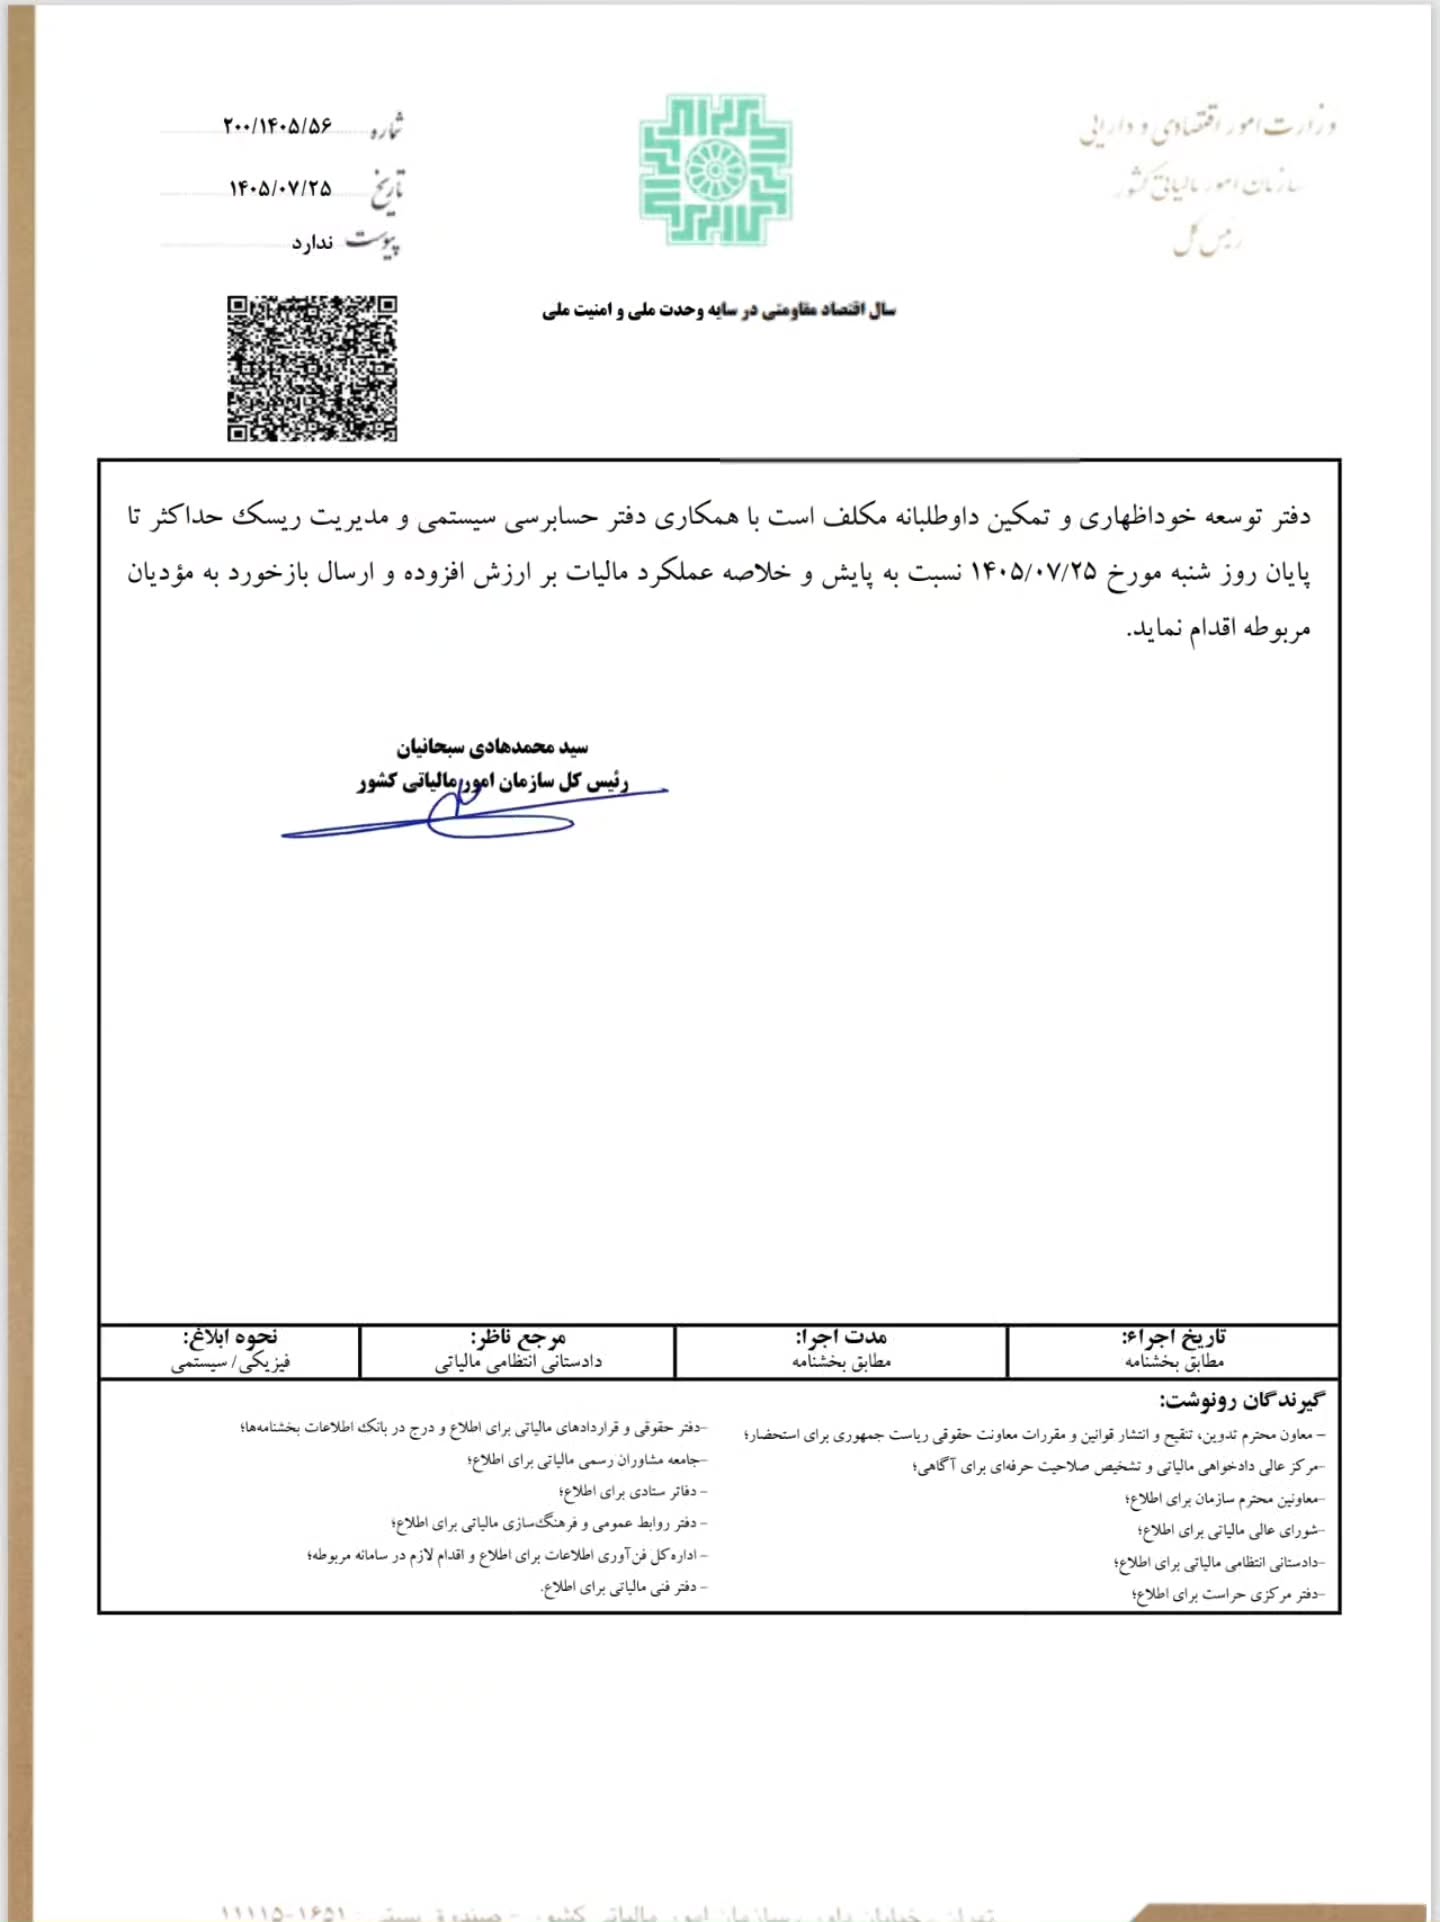
دفتر توسعه خود اظهاری و تمکین داوطلبانه مکلف است با همکاری دفتر حسابرسی سیستمی و مدیریت ریسک حداکثر تا پایان روز شنبه مورخ ۱۴۰۵/۰۷/۲۵ نسبت به پایش و خلاصه عملکرد مالیات بر ارزش افزوده و ارسال بازخورد به مؤدیان مربوطه اقدام نماید.
سید محمدهادی سبحانیان رئیس کل سازمان امور مالیاتی کشور
ببینید: